

Pour les DAF, RAF et credit managers d'entreprises de 50 à 500 salariés qui vendent à terme et relancent depuis une balance âgée. La formule seule ? Notre définition du DSO suffit.
Le DSO (Days Sales Outstanding), ou délai moyen d'encaissement, est le nombre moyen de jours qu'une entreprise met à transformer ses ventes à terme en trésorerie. On le réduit sans relancer chaque facture en séparant la part du DSO que fixent vos délais de paiement et le rythme de vos ventes de celle qu'ajoute le retard, puis en sortant de la liste de relance toute facture qu'une relance ne règle pas : facture non validée par le client, ligne en litige, paiement reçu mais non lettré. Les relances automatiques ne visent que les factures validées, non contestées et échues, et votre équipe appelle les quelques plus gros soldes.
À retenir
- Seule la part du DSO due au retard, que la Credit Research Foundation définit comme le DSO moins le DSO optimal, baisse quand on relance ; délais de paiement et rythme des ventes fixent le reste.
- Une entreprise payée à 30 jours dont tous les clients règlent à l'échéance affiche un DSO de 36 jours quand ses ventes mensuelles passent de 800 000 € à 1,2 M€ sur le trimestre, sans un seul retard.
- Un DSO calculé avec des créances TTC et un chiffre d'affaires HT surestime le délai de 20 % ; la Banque de France rapporte les créances clients au chiffre d'affaires TTC, multiplié par 360.
- Une facture qui attend une validation, la réponse à un litige ou un lettrage n'a pas besoin d'une relance mais d'une correction, et sort de la liste avant toute séquence.
- Avec la facturation électronique, le refus d'une facture par l'acheteur est obligatoirement motivé et remonte au fournisseur, qui sait avant l'échéance quoi corriger plutôt que quoi relancer.
Mis à jour le 27 septembre 2026
Quelle part du DSO une relance peut-elle réduire ?
Une relance ne réduit que les jours ajoutés par les clients qui paient en retard. La Credit Research Foundation (CRF), organisme de recherche de la profession du crédit américaine, découpe le DSO en deux : le DSO optimal (best possible DSO), niveau qu'atteindraient vos créances si aucune facture n'était échue, et le retard moyen (average days delinquent, ou ADD), écart entre le DSO et le DSO optimal. Relances, appels et mises en demeure agissent sur le retard moyen. Vos délais de paiement et le calendrier de vos ventes fixent le DSO optimal. Les deux moitiés pèsent sur le BFR, mais une seule répond à une relance.
Dans son guide des mesures de performance du crédit, il qualifie le DSO d'« un des indicateurs de performance les plus souvent mal utilisés et mal compris » (traduction). Ses trois formules partagent le même dénominateur, le chiffre d'affaires réalisé à terme sur la période :
- DSO = créances clients totales en fin de période × nombre de jours de la période ÷ chiffre d'affaires à terme de la période.
- DSO optimal = créances non échues × nombre de jours de la période ÷ chiffre d'affaires à terme de la période.
- Retard moyen = DSO moins DSO optimal.
Exemple : un distributeur payé à 30 jours arrête un trimestre de 90 jours. Les montants sont TTC et purement illustratifs.
| Scénario | Chiffre d'affaires, mois 1 / 2 / 3 | Créances en fin de trimestre | DSO | DSO optimal | Retard moyen |
|---|---|---|---|---|---|
| A. Ventes stables, tous les clients paient à 30 jours | 1 M€ / 1 M€ / 1 M€ | 1 M€, toutes non échues | 30 | 30 | 0 |
| B. Ventes en hausse, tous les clients paient à 30 jours | 0,8 M€ / 1 M€ / 1,2 M€ | 1,2 M€, toutes non échues | 36 | 36 | 0 |
| C. Ventes en hausse, 300 000 € échus | 0,8 M€ / 1 M€ / 1,2 M€ | 1,2 M€ non échus et 0,3 M€ échus | 45 | 36 | 9 |
Le scénario B est celui qui piège les équipes. Le DSO dépasse le délai contractuel de six jours sans qu'une seule facture soit en retard : le dernier mois du trimestre pèse simplement plus lourd. Or le réflexe courant consiste à lire cet écart comme du retard. Esker, premier résultat de Google sur « dso », propose de comparer le DSO « à la limite légale de 30 jours en France ou à votre délai de paiement contractuel », comparaison muette sur le retard dès que les ventes varient.
Dans le scénario C, elle conclurait à 15 jours de retard, là où le découpage du CRF en trouve 9. Relancer tous les clients plus fort retirerait, au mieux, ces 9 jours. Les 36 autres tiennent à vos conditions et au moment où vous vendez, et aucune relance n'y touchera. Si l'essentiel de l'écart à vos délais est du DSO optimal, le levier est dans les conditions, la date de facturation ou le mix de ventes, pas dans le recouvrement.
Vous avez déjà les données : la colonne « non échu » de votre balance âgée clients est le numérateur du DSO optimal, le total des créances celui du DSO. Le découpage coûte une ligne de plus dans le reporting mensuel, pas un nouvel outil.
Pourquoi votre DSO bouge-t-il sans que les encaissements changent ?
Parce que le DSO divise des créances par des ventes : tout ce qui modifie les ventes ou la formule le fait bouger, quoi que fasse le recouvrement. Les guides les plus visibles ne s'accordent pas sur la formule. Esker écrit « DSO = (Créances clients TTC / Chiffre d'affaires TTC) × 360 », puis calcule son exemple en multipliant par 365. Affacturage.fr divise des « comptes débiteurs » par des « ventes à crédit nettes », termes traduits de l'anglais qui ne disent pas s'il s'agit de hors taxes ou de toutes taxes comprises.
La référence française est celle de la Banque de France. L'annexe méthodologique du rapport 2024 de l'Observatoire des délais de paiement définit le ratio : il « rapporte les créances clients, effets escomptés non échus inclus, au chiffre d'affaires toutes charges comprises (TTC), le résultat étant ensuite multiplié par 360 ». Les créances y sont calculées après déduction des avances et acomptes versés sur commande.
L'écart entre 360 et 365 jours reste faible, environ 1,4 %. Celui entre HT et TTC ne l'est pas. Vos créances clients sont inscrites TTC au compte 411, votre chiffre d'affaires HT au compte 70. Diviser les unes par l'autre gonfle le DSO du taux de TVA : dans le scénario B, 1 440 000 € de créances TTC rapportés à 3 M€ de ventes HT donnent 43,2 jours au lieu de 36. Sept jours de retard apparent, que personne ne pourra jamais relancer.
Reste la méthode par épuisement, que décrivent Esker et Etrepaye : on retranche de l'encours le chiffre d'affaires des mois les plus récents jusqu'à l'épuiser. Elle suit mieux les dernières ventes. Choisissez une méthode, de préférence la convention de la Banque de France si vous vous comparez aux statistiques nationales, et appliquez-la chaque mois de la même façon.
Quelles factures ne doivent jamais recevoir de relance ?
Toute facture qui attend autre chose que la décision du client de payer. Le CRF liste ce dont le DSO est fait : « les conditions de paiement, les factures en retard et les erreurs opérationnelles, les problèmes de service et de qualité, les litiges et l'insatisfaction client (déductions) » (traduction). Seules les factures en retard répondent à une relance. Les erreurs, les problèmes de qualité et les litiges attendent une action de votre côté, et une relance envoyée entre-temps dit au client que personne n'a lu son dernier courriel.
Triez l'encours avant toute séquence :
| Ce que la facture attend | Comment vous le voyez | Ce qui la fait avancer | Relance ? |
|---|---|---|---|
| La validation du client | Numéro de bon de commande absent, mauvaise entité facturée, facture non déposée sur le portail du client ou rejetée par une plateforme | Corriger, réémettre par le bon circuit, confirmer la réception | Non |
| La réponse à un litige | Paiement partiel, déduction, courriel sur un prix, une quantité ou un avoir manquant | Un responsable nommé tranche, puis émet l'avoir ou envoie le bon de livraison signé | Non |
| Rien : l'argent est arrivé | Virement sans facture lettrée, un virement pour plusieurs factures, remise carte ou titres-restaurant nette de commissions | Lettrer l'encaissement sur les factures | Non, et la relance coûte la relation |
| L'échéance | Facture non échue dans la balance âgée | Rien, sauf un contrôle de réception sur les grosses factures | Non |
| Le client | Facture validée, non contestée, sans encaissement rapproché, échue | Séquence de relance automatique, puis appel pour les plus gros soldes | Oui |
Les clients voient quand le tri n'a pas été fait. Sur r/Accounting, une comptable fournisseurs se plaint, sous le titre « The invoices are <30 days old, chill down with the reminder », de relances sur des factures qui avaient « à peine deux semaines ». Des relances qui n'ont rien encaissé, puisque rien n'était échu.
La deuxième ligne a besoin d'un responsable plus que d'un chargé de recouvrement. Les écarts de prix et de quantité relèvent du commerce ou de l'exploitation, les réclamations qualité de celui qui a livré, et le CRF les classe parmi les problèmes de qualité et les litiges, pas parmi les retards. Donnez à chaque ligne contestée un responsable nommé et une date, et tenez-la hors de la séquence jusqu'à sa résolution. Un litige laissé dans le circuit de relance vieillit deux fois : dans la balance âgée, et dans la patience du client.
La troisième ligne passe par le lettrage du compte 411. Un client qui règle trois factures d'un seul virement, un acquéreur carte qui reverse net de commissions : tant que l'encaissement n'est pas lettré, les factures restent ouvertes et la séquence continue. Les ERP anglo-saxons comme NetSuite ou SAP ne gèrent pas nativement le lettrage « à la française », rappelle Phacet, d'où « une balance âgée faussée ». Et la conséquence tient en une phrase : une fois chaque paiement lettré, « La balance âgée reflète la réalité, les relances sont fiables. » Concrètement, il s'agit d'automatiser le lettrage des comptes clients chaque jour, avant le passage des relances, pas en fin de mois.
Que faire avant l'échéance ?
Trois contrôles, tous avant le retard : la facture est juste au départ, le client l'a reçue et validée, et elle porte les références dont sa comptabilité fournisseurs et votre équipe ont besoin. Chaque contrôle retire une facture de la liste de relance du mois suivant, et aucun ne demande de relancer.
Juste au départ. Parmi les questions de diagnostic que pose le CRF face à un DSO élevé : les factures partent-elles vite et sans erreur, et sont-elles assez claires pour éviter les litiges et encourager un paiement rapide ? Une facture qui contredit le contrat, la commande ou le CRM revient des semaines plus tard en paiement partiel ou en litige. Vérifier la cohérence entre ERP, CRM et facturation avant l'envoi fait apparaître les causes que Phacet rencontre le plus souvent : avoir manquant, deal non facturé, écriture mal imputée.
Reçue et validée. C'est ici que la facturation électronique change la donne. La fiche de la DGFiP sur l'émission des factures électroniques (version de septembre 2025) énumère quatre statuts que la plateforme doit obligatoirement renseigner : « DÉPÔT », « REJETÉE », « REFUS » et « ENCAISSÉE ». La FAQ de la DGFiP précise que le refus est motivé et définitif, et que le fournisseur en est informé. Quand la facture ne correspond pas à la commande ou à la livraison, « des statuts provisoires permettant d'informer le fournisseur du litige seront mis à disposition ».
Le guide pratique de démarrage publié en septembre 2026 distingue le rejet par une plateforme, anomalie de transmission ou de format, du refus par l'acheteur, qui « ne doit pas être utilisé pour un simple litige commercial ». Rapprochés de la liste du CRF, ces statuts couvrent trois composantes du DSO : l'erreur opérationnelle (rejet), la facture mal adressée ou non conforme (refus), le litige (statut provisoire). Le vendeur les reçoit désormais sous forme de statut, souvent avant l'échéance, et le guide demande d'exploiter les statuts avant de renvoyer une facture en double : la même logique vaut pour la relance.
La réception des factures électroniques est obligatoire pour toutes les entreprises depuis le 1er septembre 2026. L'émission l'est depuis la même date pour les grandes entreprises et les ETI, et le sera au 1er septembre 2027 pour les PME et TPE, qui peuvent entrer volontairement dans le dispositif avant cette date. Une PME qui vend à de grands comptes a intérêt à émettre tôt pour recevoir ces statuts.
Payable et lettrable. Portez sur chaque facture le numéro de bon de commande du client, votre numéro de facture et une référence de paiement, et demandez aux clients de citer le numéro de facture dans le libellé du virement. Les mêmes références accélèrent la validation chez le client et permettent de lettrer le paiement le jour où il arrive, ce qui garde la facture hors de la troisième ligne.
Comment réduire le DSO sans froisser les bons clients ?
Ne relancez que les factures validées, non contestées et échues, calez les relances sur vos délais, et gardez les appels pour les quelques soldes qui font bouger l'indicateur. La question se pose presque dans ces termes. Sur r/CFO, un responsable financier se dit « sous pression pour faire baisser le DSO », tout en sachant que « pousser trop fort sur le recouvrement peut agacer des clients par ailleurs bons » (traduction).
En France, la relance n'est même pas une condition juridique. D'après la fiche Délais de paiement entre professionnels de Service Public (vérifiée le 7 août 2026), les pénalités de retard « peuvent être appliquées sans avoir à faire un rappel de paiement ou sans avoir à adresser de mise en demeure », et une indemnité forfaitaire de 40 € s'ajoute pour chaque facture payée en retard. La fiche corrige aussi Esker : 30 jours n'est pas une limite légale mais le délai par défaut, compté à partir de la réception de la marchandise ou de la prestation ; les parties peuvent convenir de 60 jours à compter de la facture, ou de 45 jours fin de mois si le contrat le prévoit (voir nos conditions de règlement). La relance est un geste de relation, à réserver aux factures qui en ont besoin.
- Aucune relance avant l'échéance. Un contrôle de réception ou un relevé de compte envoyé avant l'échéance est un service. Une relance sur une facture non échue est exactement le courriel dont se plaignait le message de r/Accounting.
- Une séquence automatique après l'échéance, pour la dernière ligne du tableau seulement. Un premier rappel quelques jours après l'échéance, un deuxième avec la facture jointe, puis un passage de relais à une personne avec l'historique complet.
- Des appels classés par montant multiplié par jours de retard. Deux factures de 80 000 € en retard de dix jours pèsent plus que quarante factures de 500 € à soixante jours : 1,6 million d'euros-jours contre 1,2 million.
- Des chargés de recouvrement mesurés sur ce qu'ils maîtrisent. L'indice d'efficacité du recouvrement du CRF (collection effectiveness index, CEI) compare ce qui a été encaissé à ce qui était encaissable : créances d'ouverture plus chiffre d'affaires à terme divisé par le nombre de mois, moins créances totales de clôture, le tout divisé par la même somme moins les créances non échues de clôture, multiplié par 100. Plus il approche 100 %, plus le recouvrement est efficace. Lisez-le à côté du retard moyen, pas du DSO.
Ce découpage change aussi la discussion avec le commerce. Quand l'essentiel de l'écart aux délais se loge dans le DSO optimal, le levier est dans les conditions que négocient les commerciaux ou dans la date d'émission des factures. Quand il se loge dans le retard moyen, le levier est le recouvrement. Et quand il se loge dans les trois premières lignes du tableau, le levier est votre propre processus.
Où interviennent les agents IA, et où n'interviennent-ils pas ?
Les agents IA interviennent là où la liste de relance se trompe : lettrer les paiements sur les factures, vérifier les factures avant leur envoi, signaler ce qui ne se rapproche pas. Ils ne remplacent ni la relance elle-même ni la conversation avec un client en retard. Phacet travaille sur la première partie.
L'entrée de glossaire de Phacet sur le DSO le résume : « le DSO ne vaut que la donnée qui l'alimente ». Les agents lettrent les comptes de tiers, rapprochent les flux bancaires et identifient les écarts, et contrôlent la cohérence entre ERP, CRM et facturation. Nicolas Marchais, cofondateur et CEO de Phacet, décrivait en mai 2026 sur LinkedIn l'un des agents les plus déployés : « Un agent de lettrage automatique rapproche écritures et paiements selon les conventions françaises avec audit trail. » Les correspondances à haute confiance passent seules ; les cas ambigus partent vers une personne avec le document source et un score de confiance, et chaque décision est tracée dans une piste d'audit native : l'agent signale, votre équipe tranche.
Phacet n'envoie pas de relances et n'appelle pas vos clients. Il remet à votre équipe, ou à votre outil de relance, une liste dans laquelle chaque facture ouverte l'est vraiment. Chez Smartbox, leader européen des coffrets cadeaux avec 800 collaborateurs, l'équipe a mis en place « une application pour le matching entre paiements et factures dans notre département finance », une tâche « auparavant très manuelle », avec pour résultat « un gain de productivité multiplié par quatre ». Phacet tourne en production chez plus de 100 entreprises, et un premier agent est généralement en production en moins de deux semaines.
Les jours de DSO les moins chers à retirer sont ceux qu'aucun client n'a causés. Découpez l'indicateur, videz la liste de relance de tout ce qu'une relance ne règle pas, et vos équipes consacreront leurs appels aux clients qui sont vraiment en retard.
FAQ
Que signifie DSO ?
DSO signifie Days Sales Outstanding, en français délai moyen d'encaissement ou délai clients. Il mesure combien de jours de chiffre d'affaires restent en créances clients à une date donnée. Un DSO de 45 jours signifie qu'en moyenne, l'équivalent de 45 jours de ventes attend encore d'être encaissé à la date d'arrêté.
Comment calculer le DSO d'un client ?
Divisez l'encours de ce client à la date d'arrêté par le chiffre d'affaires TTC réalisé avec lui sur la période, puis multipliez par le nombre de jours de la période. Calculé client par client, le DSO repère les comptes qui dérivent, mais sur un petit client, une seule grosse facture récente suffit à le fausser.
Comment calculer le DSO et le DPO ?
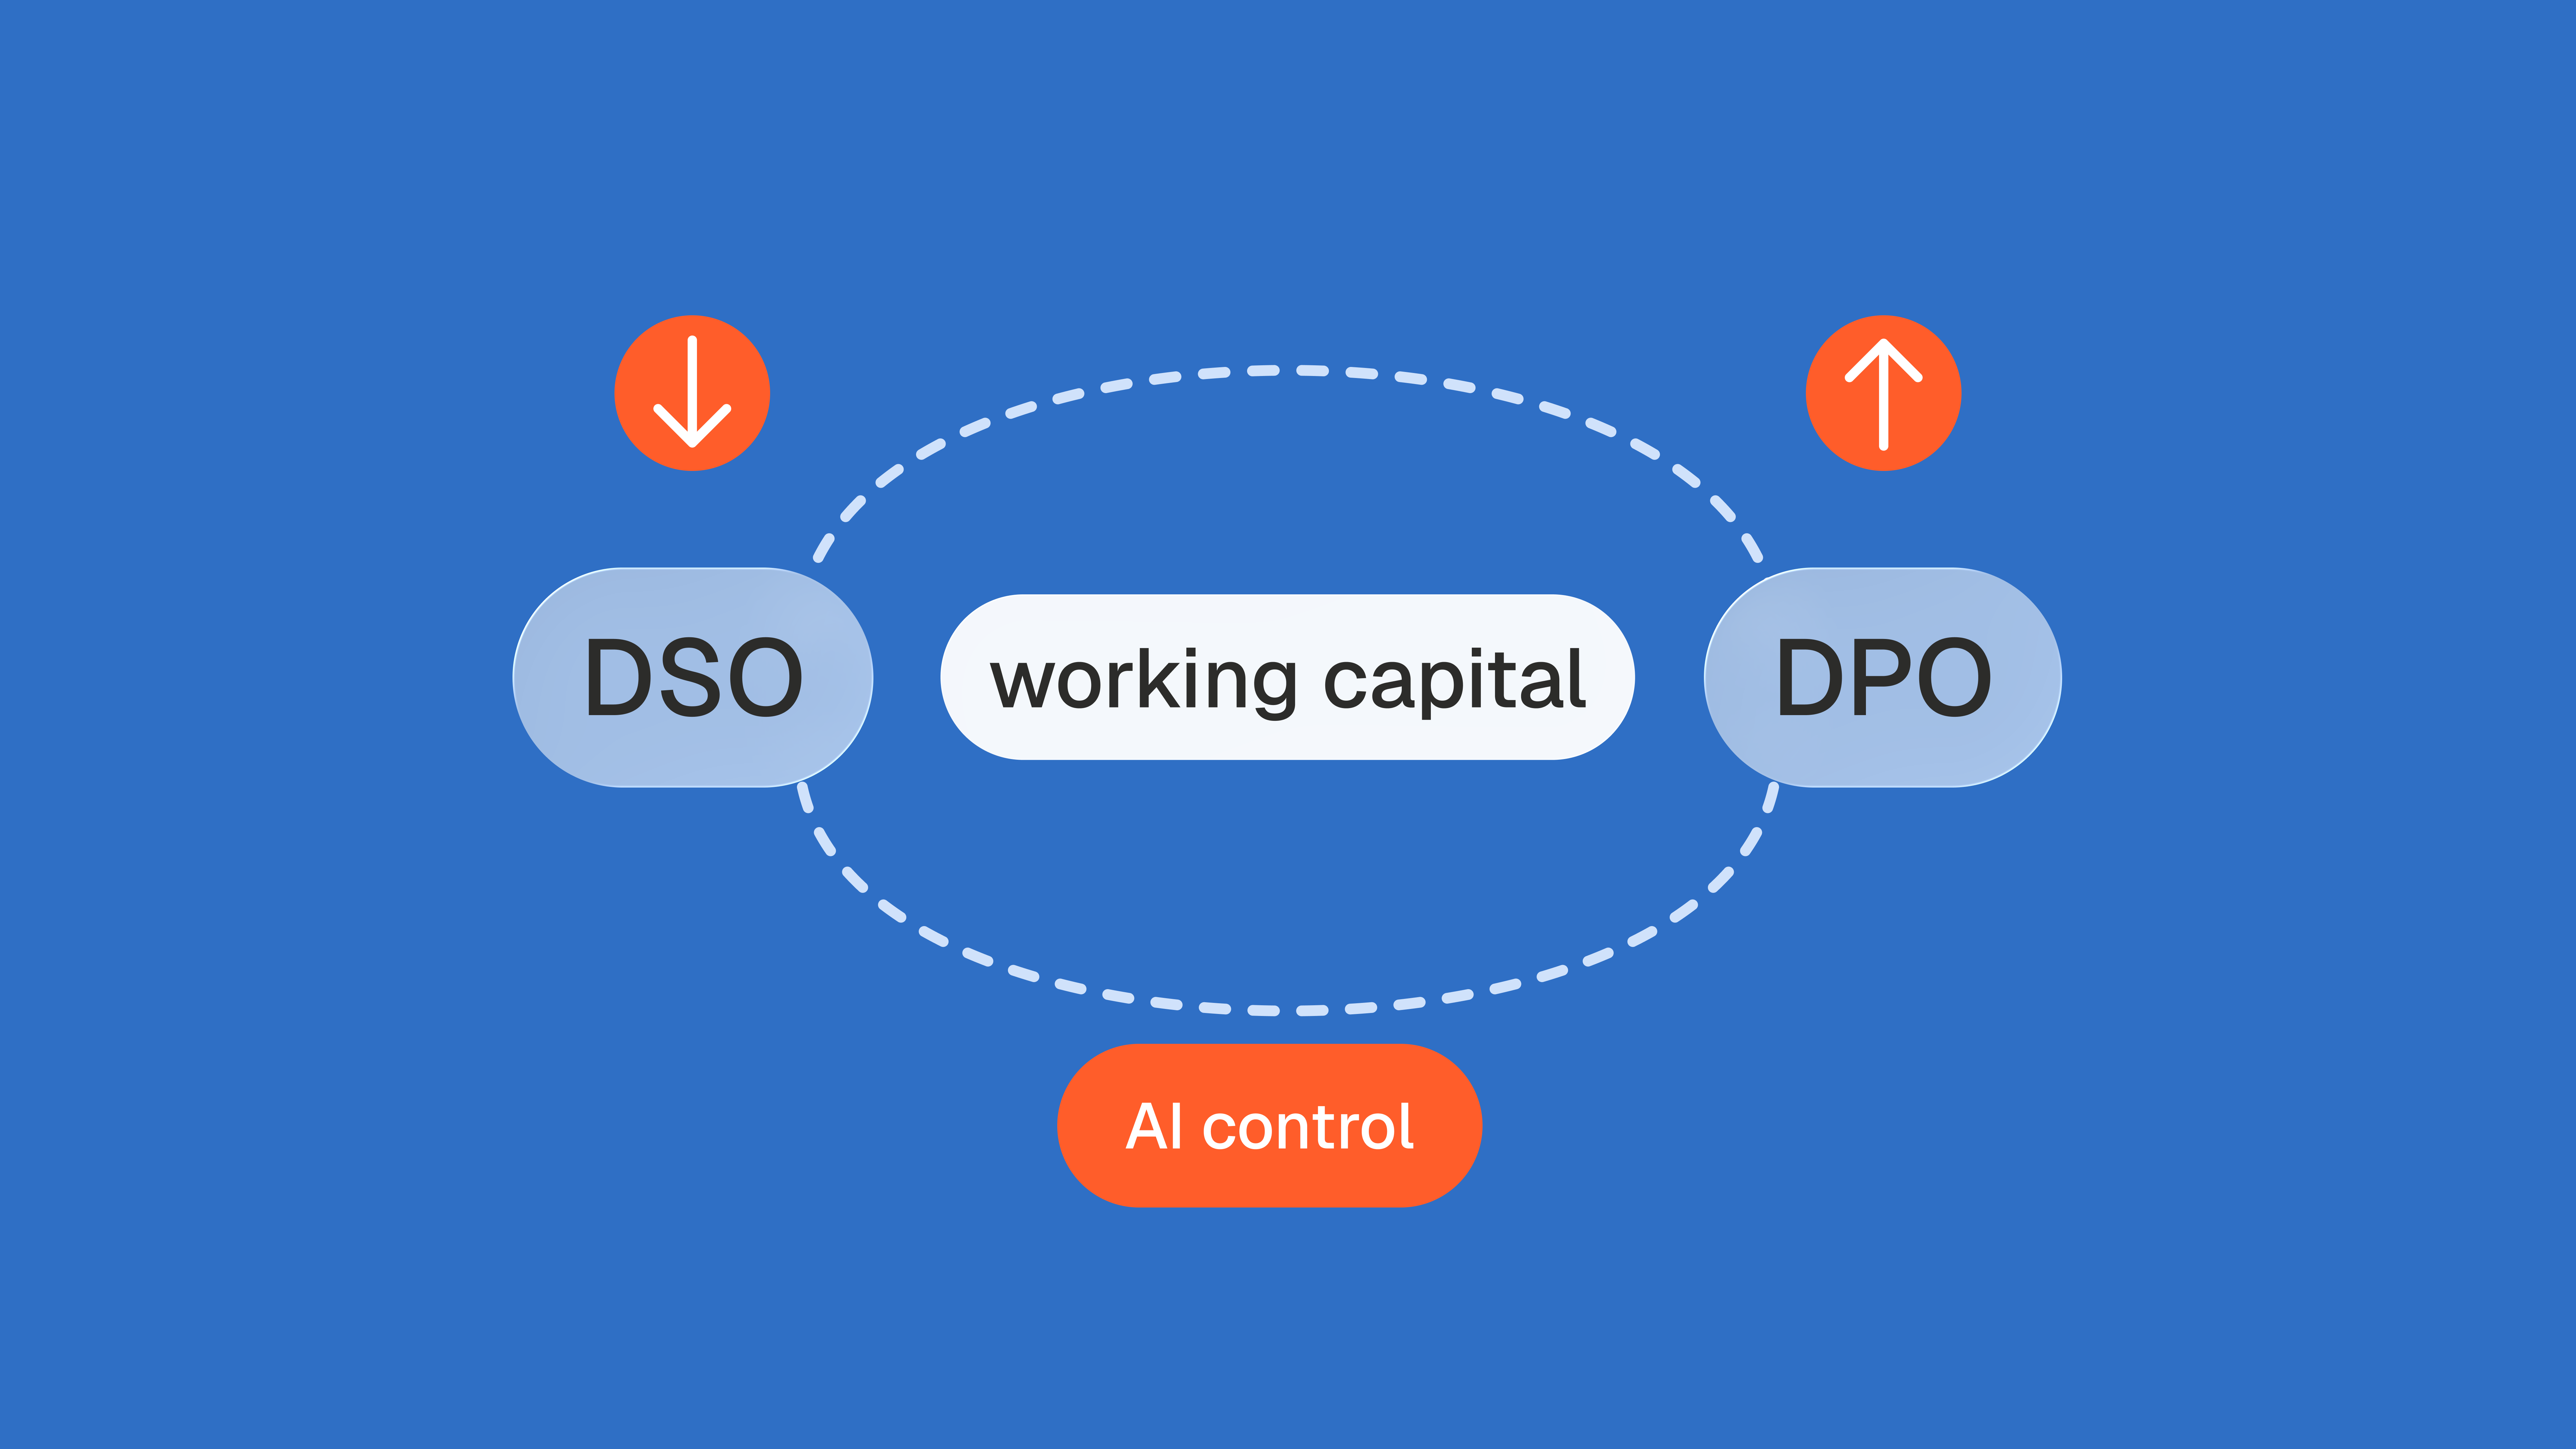
Le DSO rapporte les créances clients au chiffre d'affaires TTC ; le DPO rapporte les dettes fournisseurs aux achats et autres charges externes TTC. La Banque de France multiplie chacun par 360. Le DSO mesure le temps mis à être payé, le DPO le temps mis à payer, et les deux jouent en sens inverse sur la trésorerie.
Quel est un bon DSO ?
Un bon DSO est proche du DSO optimal, celui qu'atteindraient vos créances si aucun client n'était en retard : il dépend de vos délais de paiement et du rythme de vos ventes. Comparez-le à votre délai contractuel, à votre historique sur douze mois et à votre secteur, jamais à un chiffre national isolé.