

Pour les DAF, RAF et contrôleurs de gestion du BTP (50 à 500 salariés) qui valident les situations de leurs sous-traitants et arrêtent ce qui est acquis. Artisan ou étudiant à la recherche d'un modèle ? Celui de votre logiciel suffira.
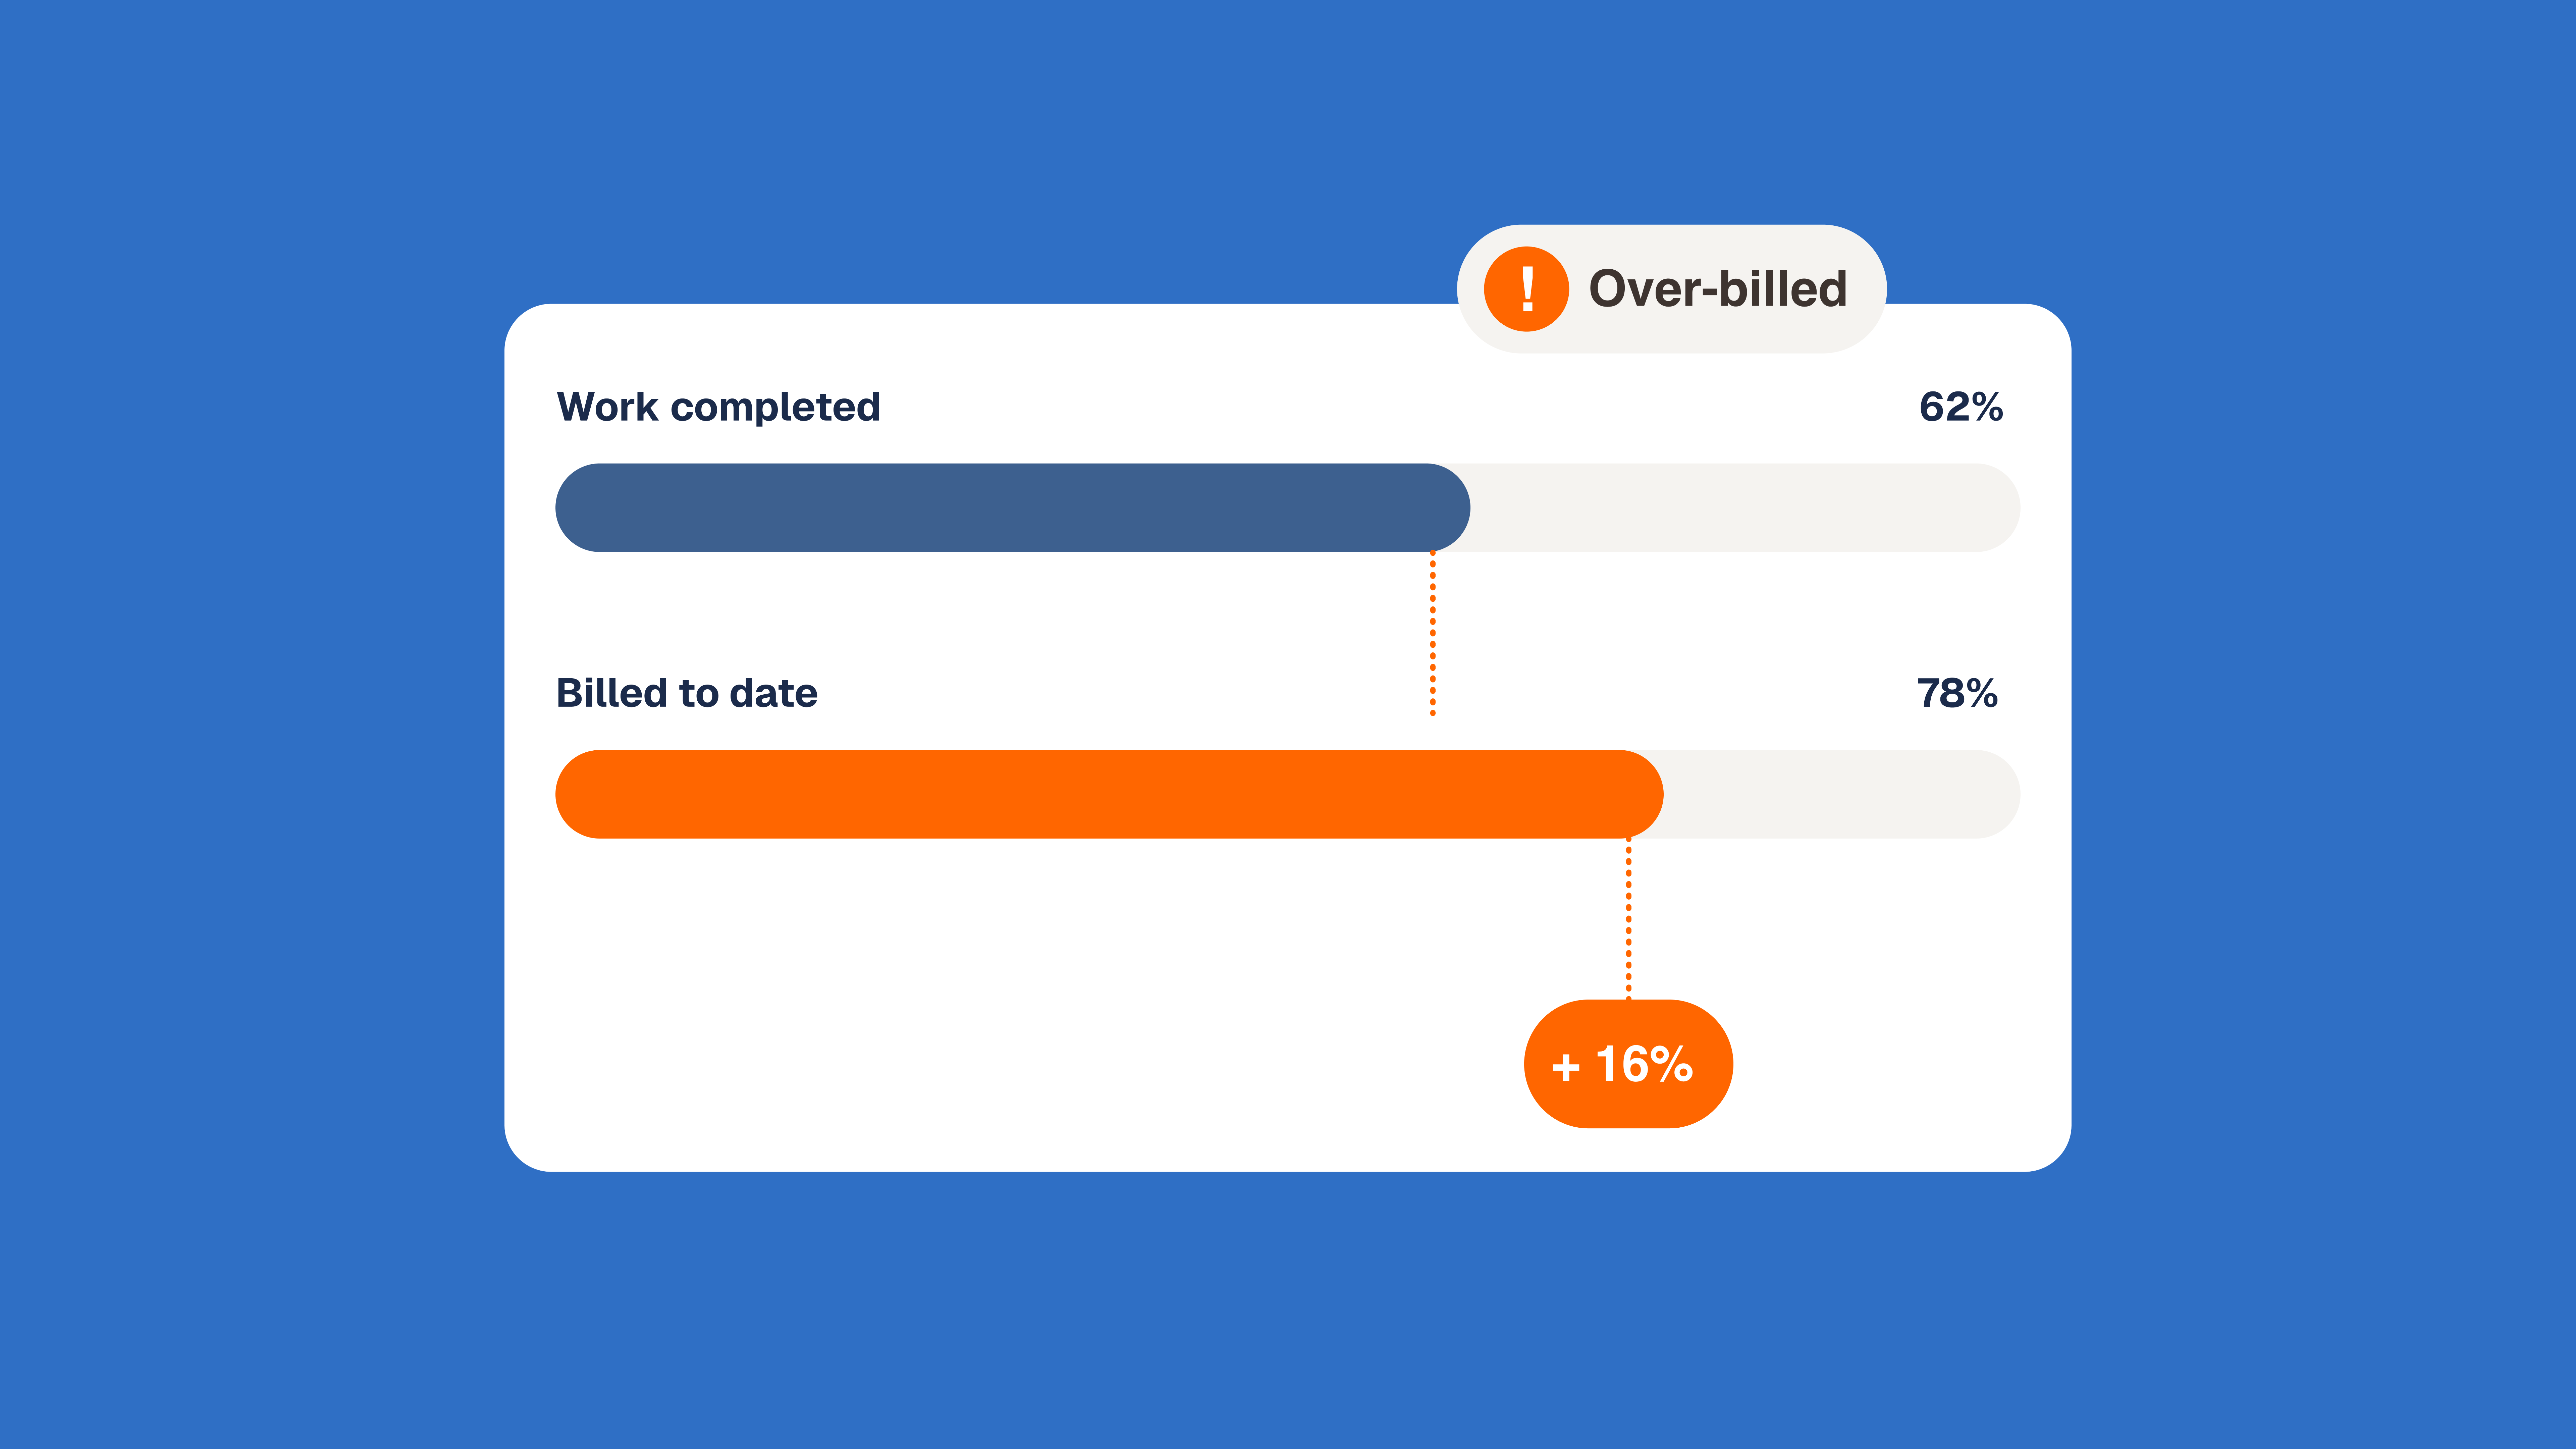
Une situation de travaux est l'état, établi à une date donnée, des travaux exécutés depuis le début du marché, poste par poste et en cumul, qui sert de base à la demande de paiement. Son pourcentage d'avancement est une déclaration de l'entreprise, pas une mesure. Contrôler l'avancement consiste à confronter ce pourcentage aux coûts réellement engagés et aux quantités constatées sur le chantier, avant de payer un sous-traitant comme avant de facturer un maître d'ouvrage. L'écart entre ces trois chiffres, c'est ce que vous avez payé d'avance, ou facturé trop tôt.
À retenir
- En marché public de travaux, le projet de décompte mensuel remis par l'entreprise constitue sa demande de paiement, que le maître d'œuvre accepte ou rectifie avant de notifier l'état d'acompte sous sept jours.
- Le montant d'un acompte ne peut excéder la valeur des prestations auxquelles il se rapporte (article L2191-4 du code de la commande publique) : un pourcentage surévalué n'est pas dû.
- Le titulaire d'un marché public dispose de quinze jours pour accepter ou refuser la demande de paiement d'un sous-traitant en paiement direct ; passé ce délai, elle est réputée acceptée.
- Le plan comptable général retient deux mesures de l'avancement : le rapport des coûts engagés au coût total prévisionnel, ou des mesures physiques des travaux exécutés (article 622-3).
- L'écart entre facturé et acquis se comptabilise en factures à établir (compte 4181) quand l'entreprise a sous-facturé, en produits constatés d'avance (compte 487) quand elle a surfacturé.
Qu'est-ce qu'une situation de travaux, et que vaut-elle ?
Une situation de travaux est un document périodique, en général mensuel, par lequel l'entreprise déclare le cumul des travaux exécutés sur chaque poste du marché et en demande le paiement, déduction faite des situations précédentes. On parle aussi de facture de situation ou de facture d'avancement.
Sur sa nature exacte, les guides les plus visibles ne disent pas la même chose. Pour les uns, la situation et la facture de situation sont le même document. Pour d'autres, la situation est une mesure technique distincte, validée avant l'émission de la facture. Pour d'autres encore, c'est un document contractuel. Aucun ne cite le texte qui tranche, alors qu'il existe pour les marchés publics.
Le CCAG Travaux 2021, article 12, fixe la séquence. Avant la fin de chaque mois, le titulaire remet au maître d'œuvre sa demande de paiement sous forme de projet de décompte, qui établit le montant total dû depuis la notification du marché. L'article 12.1.8 est explicite : ce projet de décompte « constitue la demande de paiement ». Le maître d'œuvre l'accepte ou le rectifie, et le résultat devient le décompte mensuel.
| Étape | Qui l'établit | Ce qu'elle contient | Délai |
|---|---|---|---|
| Projet de décompte mensuel | L'entreprise titulaire | Le cumul des travaux exécutés depuis le début, aux prix initiaux, hors révision et hors TVA | Avant la fin de chaque mois |
| Décompte mensuel | Le maître d'œuvre | Le projet accepté ou rectifié | Avant l'état d'acompte |
| État d'acompte mensuel | Le maître d'œuvre | La différence avec le décompte précédent, la TVA, la révision des prix, les avances, la retenue de garantie | Notifié sous sept jours |
| Paiement | Le maître d'ouvrage | Les sommes admises | Selon le délai de paiement du marché |
Autrement dit, en marché public, la situation est à la fois une mesure et une demande : le relevé des travaux exécutés est dedans, et c'est ce document qui déclenche le paiement. Le code de la commande publique fixe aussi le rythme : un acompte au plus tous les trois mois, ramené à un mois en marché de travaux quand le titulaire est une PME ou un artisan (article R2191-22). En marché privé, la séquence dépend du contrat, et beaucoup d'entreprises font valider une situation avant d'émettre la facture correspondante.
La phrase de Phacet sur ce point, publiée en mai 2026 dans son analyse de la comptabilité fournisseurs du BTP, tient en une ligne : une facture de sous-traitant représente un pourcentage d'avancement sur un périmètre défini, et son montant doit correspondre au pourcentage déclaré sur la décomposition du prix.
Comment suivre l'avancement réel des travaux, au-delà du pourcentage facturé ?
On suit l'avancement réel en tenant, pour chaque poste, trois mesures qui ne disent pas la même chose : ce qui est facturé, ce qui est coûté, et ce qui est constaté sur le chantier. Chacune répond à une question différente, et c'est leur écart qui renseigne.
| Mesure | Source | Ce qu'elle dit | Ce qui la fausse |
|---|---|---|---|
| Avancement facturé | La situation, poste par poste | Ce que l'entreprise réclame | Une décomposition du prix chargée sur les premiers postes, un pourcentage arrondi à la hausse |
| Avancement par les coûts | Les coûts engagés rapportés au coût total prévisionnel | Ce que l'entreprise a réellement dépensé pour avancer | Un reste à faire jamais remis à jour, des approvisionnements non posés |
| Avancement constaté | Le constat contradictoire sur le chantier, le métré, le compte rendu du conducteur de travaux | Ce qui est physiquement exécuté | Rien de structurel, mais il est rarement consigné poste par poste |
Deux textes officiels reconnaissent ces mesures, chacun de son côté. Pour le paiement, le CCAG Travaux prévoit que le projet de décompte comporte le relevé des travaux exécutés tels qu'ils résultent des constatations contradictoires ou, à défaut, de simples appréciations. Le constat sur place est donc la référence, et l'appréciation un pis-aller. Ce que la pratique appelle l'attachement, le relevé des quantités exécutées, en est la trace écrite.
Pour les comptes, le plan comptable général (article 622-3, version du 1er janvier 2026) retient pour mesurer l'avancement soit le rapport entre les coûts des travaux exécutés à la clôture et le total prévisionnel des coûts du contrat, soit des mesures physiques. Aucun des deux textes ne prend le pourcentage facturé comme mesure. Il n'est qu'une prétention à vérifier.
Les guides en ligne s'arrêtent presque tous avant cette étape. Sur les six pages les plus citées sur la situation de travaux, relevées le 27 septembre 2026 (17 846 mots), les expressions avancement physique, coûts engagés, reste à faire, attachement et CCAG apparaissent zéro fois. La facturation électronique, elle, y figure 47 fois, sur chacune des six pages. Le marché explique comment émettre une situation. Il n'explique pas comment savoir si elle dit vrai.
Comment calculer et vérifier une situation de travaux ?
On calcule une situation en reprenant, poste par poste, le cumul exécuté depuis le début du marché, en y ajoutant les approvisionnements, puis en déduisant le cumul de la situation précédente et la retenue de garantie. On la vérifie en confrontant chaque cumul à une preuve, pas à la situation du mois d'avant.
Exemple. Un sous-traitant en charpente métallique porte un poste forfaitaire de 400 000 € HT. Sa situation précédente cumulait 100 000 €, soit 25 %. Ce mois-ci, il déclare 220 000 € de travaux exécutés en cumul, 55 % du poste, et 40 000 € d'acier approvisionné dans son dépôt. Le montant du mois atteint 260 000 € moins 100 000 €, soit 160 000 € HT. Avec une retenue de garantie de 5 %, 8 000 € sont retenus et 152 000 € HT sont demandés, TVA autoliquidée par l'entreprise principale.
Vient le contrôle. Le compte rendu du conducteur de travaux constate environ 45 % de charpente montée, soit 180 000 €, contre 55 % déclarés. Les approvisionnements sont justifiés par un bon de livraison et des photos. Sur l'avancement constaté, le cumul vérifié tombe à 220 000 €, le montant du mois à 120 000 € et le paiement à 114 000 € HT. L'écart de 38 000 € n'est pas encore un litige : c'est un travail que le sous-traitant n'a pas fait, et que vous alliez financer.
Cinq vérifications couvrent l'essentiel des erreurs de calcul :
- Le cumul s'enchaîne. Le cumul précédent repris ce mois-ci est bien celui de la situation précédente, et aucun poste ne dépasse 100 %.
- Le périmètre est le bon. Chaque poste correspond au marché et aux avenants signés. Un poste qui grossit sans avenant est une hausse de prix, pas un avancement.
- Le prix est fractionné comme le permet le marché. Le CCAG Travaux est net : les prix unitaires ne sont jamais fractionnés pour tenir compte des travaux en cours, on facture des quantités exécutées. Seuls les prix forfaitaires peuvent être fractionnés, au pourcentage d'exécution de l'ouvrage.
- Les approvisionnements sont à part et justifiés. Le CCAG les traite comme une partie distincte du projet de décompte. Ils doivent baisser à mesure que les matériaux sont posés.
- La révision des prix n'est pas dans la situation. Le projet de décompte s'établit aux prix initiaux, sans actualisation ni révision. La révision s'ajoute dans l'état d'acompte, avec les coefficients du marché.
Comment contrôler les situations de vos sous-traitants dans les quinze jours ?
En marché public, le contrôle des situations de sous-traitants a un délai légal. Selon l'article R2193-12 du code de la commande publique, le titulaire dispose de quinze jours à compter de la réception de la demande de paiement d'un sous-traitant en paiement direct pour donner son accord ou notifier un refus. Passé ce délai, l'article R2193-13 le répute avoir accepté les pièces qu'il n'a pas expressément acceptées ou refusées.
La loi du 31 décembre 1975 relative à la sous-traitance pose la même règle, à son article 8, pour les marchés des entreprises publiques qui ne relèvent pas du code. Hors marché public, cette acceptation tacite ne joue pas, mais le risque financier reste le même.
Le texte a une conséquence que peu d'entreprises mesurent. Le CCAG Travaux demande de joindre au projet de décompte les copies des demandes de paiement des sous-traitants acceptées par le titulaire. Une situation de sous-traitant surévaluée, acceptée faute d'avoir été lue à temps, se retrouve donc jointe à votre propre demande de paiement, alors que le montant d'un acompte ne peut excéder la valeur des prestations auxquelles il se rapporte (article L2191-4). L'erreur ne reste pas chez le sous-traitant : elle entre dans votre décompte, que le maître d'œuvre peut rectifier.
Quinze jours, c'est court quand les situations arrivent toutes la dernière semaine du mois, par courriel ou sur le portail public de facturation, où le délai court à compter du dépôt. D'où une méthode en cinq temps :
- Figer la décomposition du prix à la signature. Chaque sous-traité et ses avenants sont chargés une fois, poste par poste, pour que chaque situation soit comparée à une référence que personne ne ressaisit. L'analyse de Phacet sur le BTP identifie l'erreur type : un sous-traité mal paramétré, ou modifié oralement sans avenant, que l'ERP applique ensuite sans broncher.
- Collecter le constaté par poste. Comptes rendus de chantier, métrés, constats avec le conducteur de travaux, rangés sous les mêmes numéros de poste que la situation.
- Comparer déclaré et constaté. Tout poste dont le pourcentage déclaré dépasse le constaté au-delà de votre tolérance, en points ou en euros, est signalé.
- Traiter les approvisionnements à part. Pas de paiement d'approvisionnement sans bon de livraison ni preuve de stockage.
- Accepter partiellement, refuser par motif. Le code parle de pièces ou de parties de pièces acceptées ou refusées : le refus peut porter sur un seul poste, pourvu qu'il soit motivé et notifié dans le délai.
Sur le portail public de facturation, le délai court dès le dépôt
Quand le sous-traitant dépose sa demande de paiement sur le portail public de facturation, l'article R2193-16 fait courir les quinze jours à compter de ce dépôt, et c'est sur le portail que le titulaire doit accepter ou refuser. Aucun courrier ne vient rappeler l'échéance. Une situation déposée un vendredi soir de fin de mois consomme déjà trois jours avant que quiconque l'ait ouverte.
La réforme de la facturation électronique, en vigueur depuis le 1er septembre 2026, ne modifie pas ce délai. Elle multiplie en revanche les canaux par lesquels une situation peut arriver, et donc les endroits à surveiller. Le contrôle doit partir de la date de réception de chaque demande, pas de la date à laquelle le service comptable la découvre.
Les factures de sous-traitants arrivent contre des situations d'avancement, pas contre de simples bons de commande. C'est pourquoi l'approche de Phacet consiste à les valider avant paiement plutôt qu'à les auditer après. Lire chaque poste de chaque situation dans les quinze jours, à la main, est précisément ce qui saute en fin de mois. L'agent qui rapproche chaque situation de sous-traitant de la décomposition du prix fait cette comparaison à réception et bloque celles qui ne concordent pas avant qu'elles atteignent la validation.
Surfacturation, sous-facturation : que passer en comptabilité à la clôture ?
À la clôture, le chiffre d'affaires d'un chantier suit l'avancement réel, et l'écart avec le facturé passe en compte de régularisation. Le PCG définit le contrat à long terme comme un contrat dont l'exécution s'étend sur au moins deux exercices (article 622-1), et laisse le choix entre la méthode à l'achèvement et la méthode à l'avancement (article 622-2).
À l'avancement, le résultat du chantier est constaté en appliquant au résultat à terminaison le pourcentage d'avancement, mesuré par les coûts ou par des mesures physiques (article 622-3). Si le résultat à terminaison ne peut pas être estimé de façon fiable, aucun profit n'est dégagé (article 622-4). Et quelle que soit la méthode, la perte globale probable est provisionnée dès qu'elle apparaît (article 622-6).
Exemple. Un chantier de 800 000 € HT a été chiffré avec un coût prévisionnel de 720 000 €. À la clôture, l'avancement par les coûts atteint 30 %, mais le reste à faire, remis à jour avec le conducteur de travaux, porte le coût total prévisionnel à 840 000 €. Le chantier est devenu déficitaire de 40 000 €. L'article 622-6 impose de provisionner cette perte globale en totalité, sous déduction des pertes déjà constatées, et non 30 % de la perte au rythme de l'avancement. Un reste à faire qui n'a pas bougé depuis le chiffrage fait disparaître ce chiffre du bilan.
| Situation à la clôture | Compte du PCG | Libellé |
|---|---|---|
| Travaux acquis mais pas encore facturés (sous-facturation) | 4181 | Clients, factures à établir |
| Travaux facturés au-delà de l'avancement (surfacturation) | 487 | Produits constatés d'avance |
| Sommes reçues avant toute facture | 4191 | Clients, avances et acomptes reçus sur commandes |
| Chantier tenu à l'achèvement, coûts accumulés en stock | 335 | Travaux en cours |
Les écritures sont connues. Deux des six guides les plus visibles les citent. Ce qu'aucun ne traite, c'est la mesure qui décide entre les deux lignes : si l'avancement retenu à la clôture est le pourcentage des situations, la surfacturation disparaît mécaniquement, et le produit constaté d'avance qui aurait dû être passé devient du chiffre d'affaires anticipé. Le contrôle de l'avancement n'est pas seulement une question de trésorerie. C'est ce qui rend le résultat du chantier exact.
Deux routines se prêtent à l'automatisation. L'agent de cut-off et de reconnaissance du revenu calcule le chiffre d'affaires à reconnaître par période selon vos règles et génère les écritures de factures à établir et de produits constatés d'avance, avec le détail par contrat. Le suivi des écarts entre budget et réalisé par chantier montre les affaires qui consomment leurs coûts plus vite que prévu, là où commence la dérive de marge et, parfois, la perte à terminaison.
Comment Phacet automatise le contrôle d'avancement
Phacet confie à des agents IA les contrôles décrits plus haut, pour que chaque situation reçue soit vérifiée avant validation et que chaque chantier arrive à la clôture avec ses trois mesures déjà confrontées. Un agent IA, ici, est un logiciel qui lit des documents, applique un contrôle défini et signale ce qui ne concorde pas, en exposant son raisonnement.
Structurer. Situations, sous-traités, avenants et décompositions du prix arrivent en PDF et par courriel. Les agents les extraient en tables, une ligne par poste, où pourcentage déclaré, montant du poste et avenants signés se lisent côte à côte.
Contrôler. Chaque situation de sous-traitant est rapprochée de la décomposition du prix et de la situation précédente. L'agent qui contrôle les factures au regard des conditions contractuelles vérifie les prix et les avenants. Quand un poste ne concorde pas, la facture est bloquée et l'écart est signalé avec le poste concerné, l'écart en euros et en pourcentage, et le document source.
Exploiter. Coûts engagés, facturé et acquis se retrouvent par chantier : le tableau d'avancement cesse d'être un tableur reconstruit à chaque clôture pour devenir un état qui se met à jour au fil du mois.
Les agents ne remplacent pas votre logiciel de gestion BTP ni votre ERP, qui gardent le devis, les situations émises et la comptabilité. Phacet se pose par-dessus, fait le travail de recoupement que le contrôleur faisait à la main et ne remonte que les vraies exceptions. Chaque valeur garde sa source, chaque décision est tracée dans une piste d'audit native. Phacet tourne en production chez plus de 100 entreprises, et un premier agent est en général opérationnel en moins de deux semaines. La page consacrée aux contrôles financiers dans la construction présente les agents utiles à la facturation des sous-traitants.
Commencez là où l'argent sort en premier : les sous-traitants qui facturent le plus sur le prochain trimestre. Chargez leurs décompositions du prix, laissez les agents comparer leurs trois dernières situations au constaté, et regardez les postes payés avant d'être exécutés. Cette liste est votre premier rapport d'exceptions, et souvent votre meilleur argument pour appliquer la même discipline à vos propres situations.
FAQ
Quelle différence entre une facture de situation et un acompte ?
La facture de situation est la demande ; l'acompte est le paiement qui en résulte. En marché public, un acompte règle des travaux déjà exécutés et ne peut excéder leur valeur (article L2191-4 du code de la commande publique). Une avance, elle, est versée avant l'exécution, puis remboursée au fil des états d'acompte.
Qu'est-ce qu'un état d'avancement de travaux ?
En marché public de travaux, c'est l'état d'acompte mensuel que dresse le maître d'œuvre à partir du décompte accepté ou rectifié. Il fait apparaître l'acompte du mois, la TVA, l'effet de la révision des prix, les avances et la retenue de garantie (CCAG Travaux 2021, article 12.2.1). Dans le langage courant, l'expression désigne aussi le rapport d'avancement du chantier.
Situation globale ou situation détaillée ?
Pour contrôler, seule la situation détaillée, poste par poste de la décomposition du prix, permet de confronter chaque pourcentage à un constat ou à un coût. Une situation globale, en un seul pourcentage, masque les postes en avance et ceux en retard, qui se compensent sur le papier jusqu'à la fin du chantier.
Comment enchaîner plusieurs factures de situation sur un même chantier ?
Chaque situation reprend le cumul des travaux exécutés depuis le début du marché, poste par poste, puis déduit le cumul de la précédente : le montant du mois est la différence entre les deux (CCAG Travaux 2021, article 12.2.1). Une situation non cumulée rend le contrôle impossible. Phacet vérifie ce chaînage à chaque réception.