

Pour les DAF et RAF de PME de 50 à 500 salariés qui achètent et revendent, quand la trésorerie se tend malgré la croissance. Étudiants et porteurs de projet : notre définition du BFR suffit.
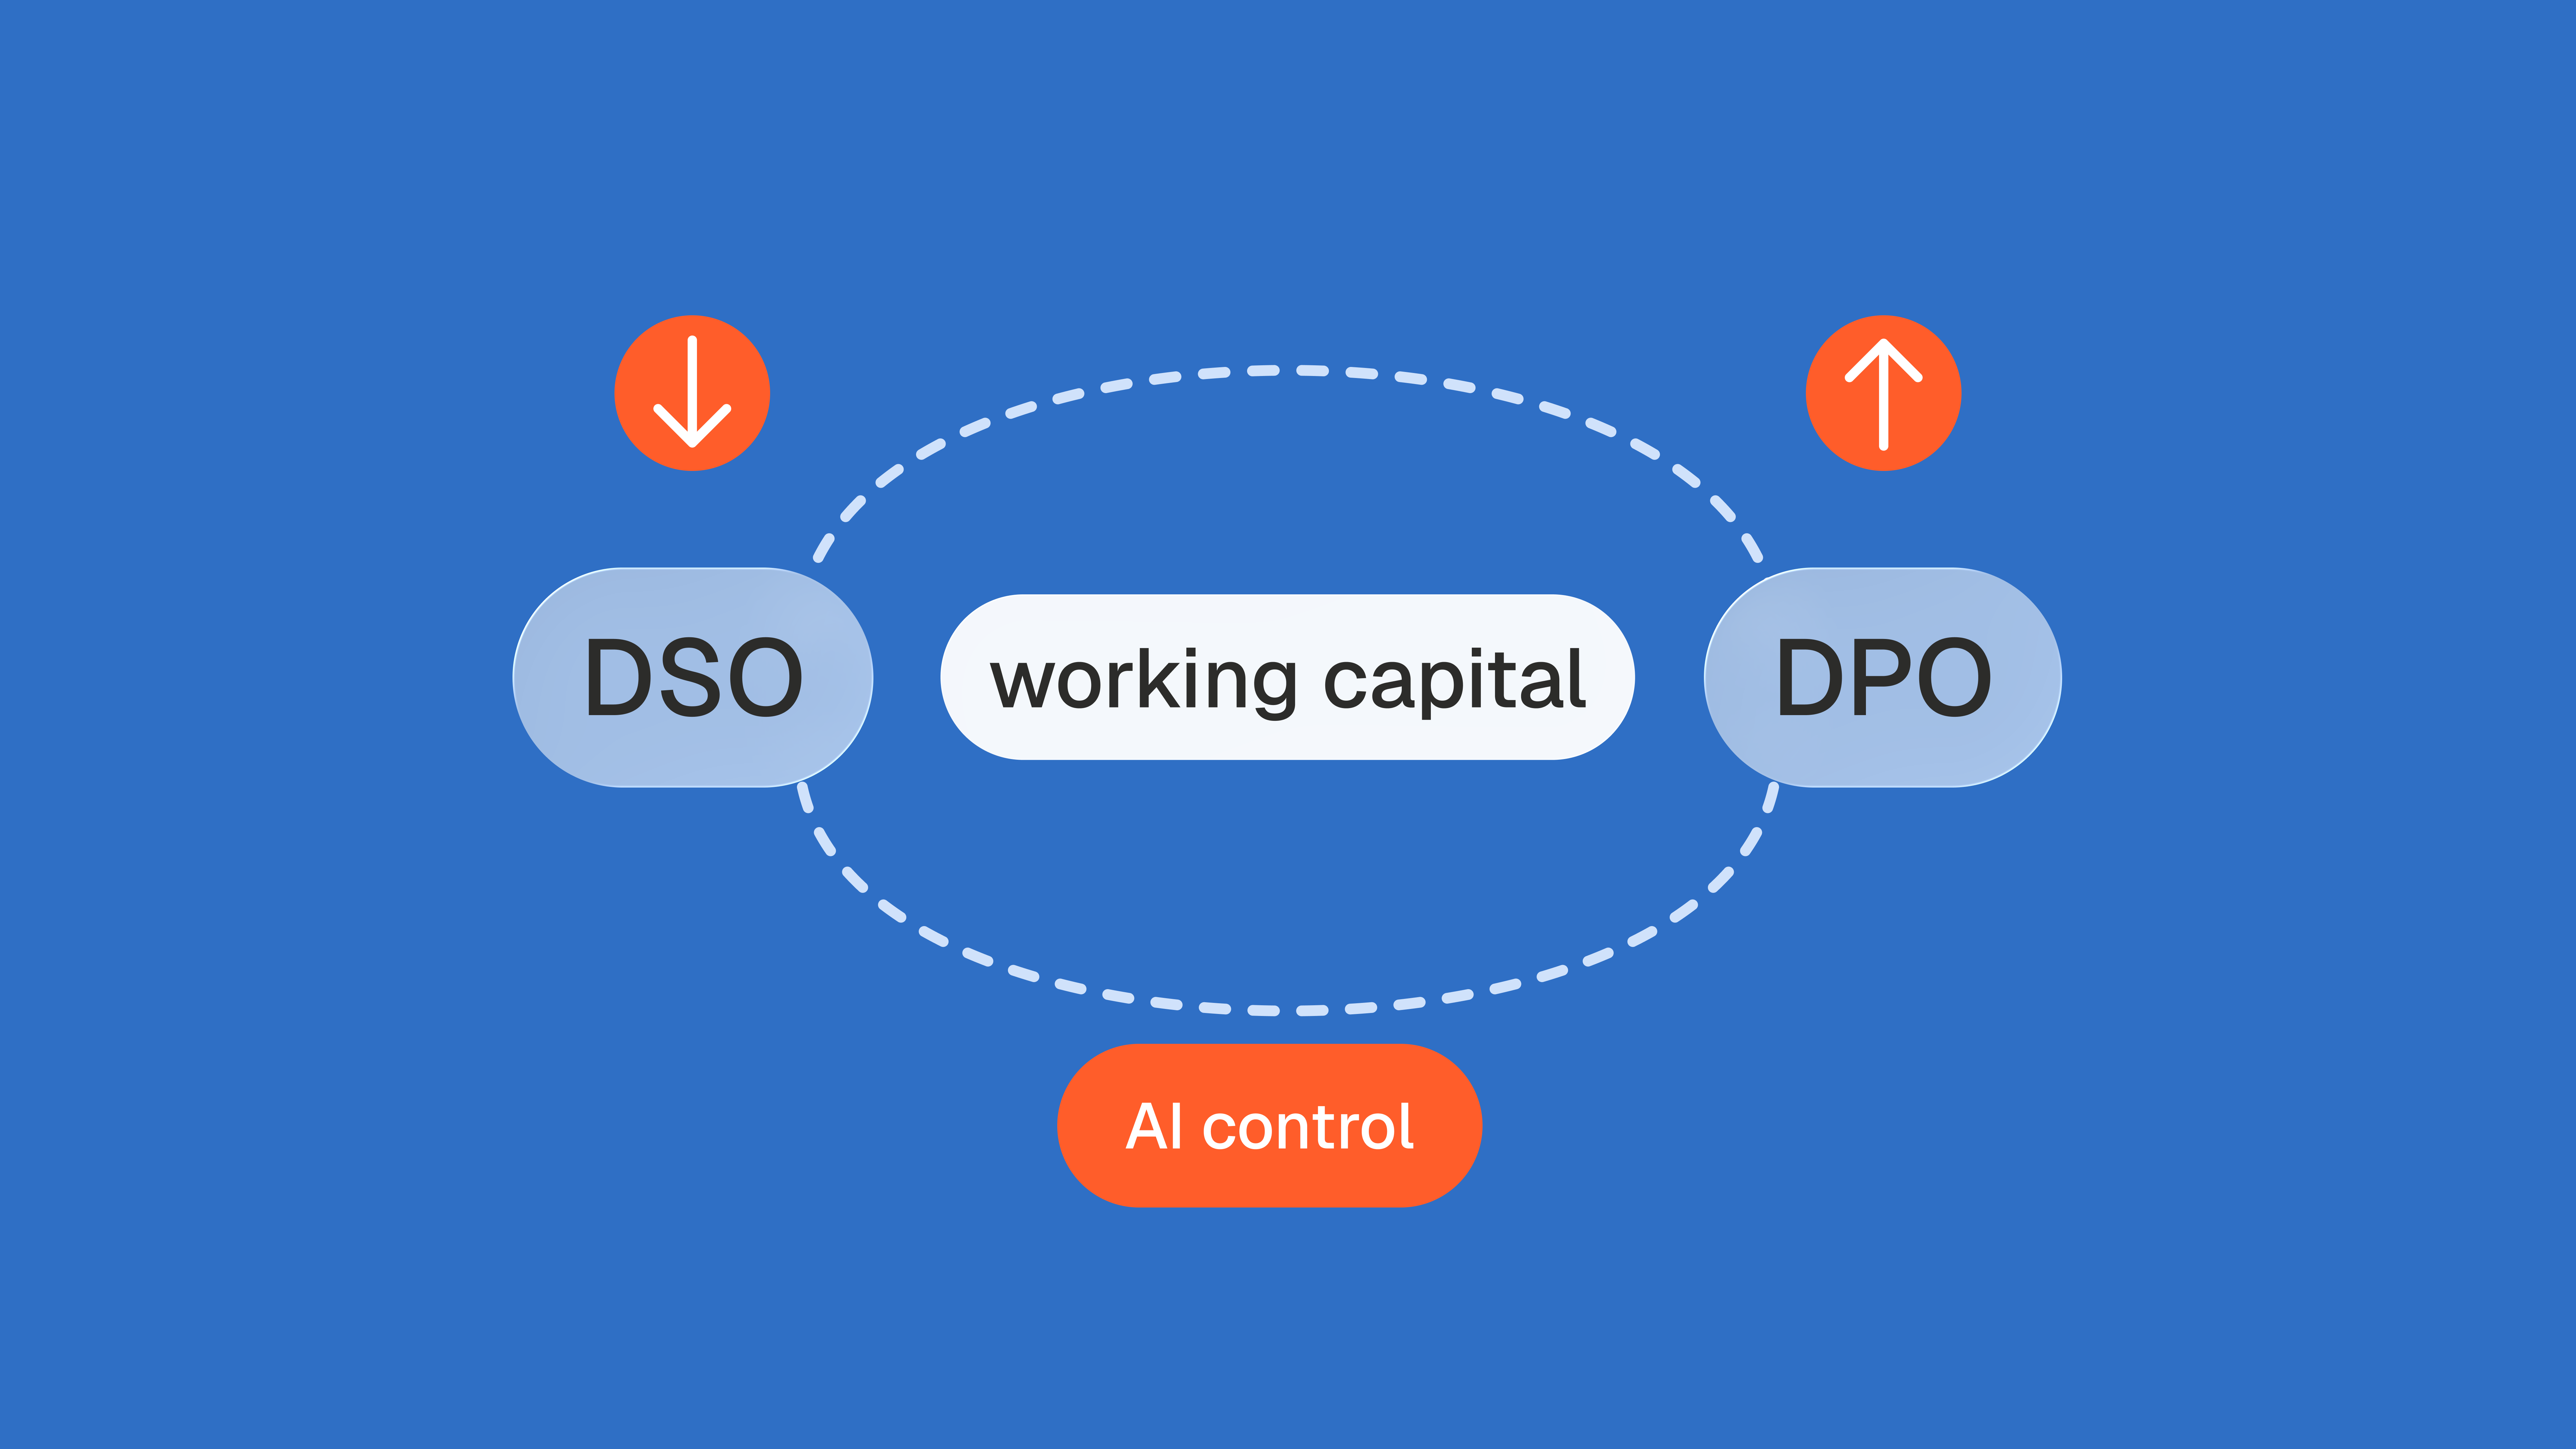
Le besoin en fonds de roulement (BFR) est le montant de trésorerie immobilisé par le cycle d'exploitation : les stocks et les créances clients, moins les dettes fournisseurs et les autres dettes d'exploitation. L'optimiser, c'est réduire le délai d'encaissement clients (DSO) et protéger le délai de paiement fournisseurs (DPO) plutôt que le raccourcir, dans la limite légale de 60 jours. Le contrôle IA agit sur la donnée derrière ces deux délais. Il rapproche chaque encaissement de sa facture, fait remonter les litiges avant qu'ils ne vieillissent et empêche qu'une facture fournisseur soit payée trop tôt, au mauvais montant ou deux fois.
À retenir
- Réduire le DPO augmente le BFR : sur 18 millions d'euros d'achats annuels, chaque jour de délai fournisseur perdu fait passer environ 49 000 € de votre trésorerie à celle de vos fournisseurs.
- Le DSO compte toutes les créances ouvertes, si bien qu'un encaissement non lettré, une ligne contestée ou une remise de titres-restaurant jamais rapprochée le gonflent alors que le client a déjà payé.
- Entre professionnels, le délai de paiement est de 30 jours par défaut et le délai convenu ne peut dépasser 60 jours après l'émission de la facture ou 45 jours fin de mois.
- Selon le guide de l'Observatoire des délais de paiement, une mention manquante ou erronée sur une facture n'autorise pas à la régler en retard dès lors que la dette est identifiable.
- Renoncer à un escompte de 2 % offert pour un paiement à 10 jours au lieu de 30 revient à se priver d'un rendement annualisé d'environ 37 %.
Qu'est-ce qui gonfle le DSO, au-delà des clients qui paient tard ?
Quatre causes gonflent le DSO sans qu'aucun client ne paie en retard : les lignes de facture contestées, les encaissements reçus mais jamais lettrés, les remises des intermédiaires de paiement que personne ne rapproche, et les factures émises tard. Le DSO rapporte les créances clients au chiffre d'affaires, puis les convertit en jours. Tout ce qui laisse une créance ouverte compte, que l'argent soit déjà en banque ou non.
La distinction change la réponse. Relancer davantage ne sert qu'avec un client qui peut payer et ne l'a pas fait. Relancer un client qui attend un avoir, ou qui a payé sans que le règlement soit lettré, dégrade la relation sans faire rentrer un euro, et le DSO ne bouge pas.
| Ce qui gonfle le DSO | Ce que vous voyez | Le contrôle qui le supprime |
|---|---|---|
| Lignes contestées | Un paiement partiel, une déduction, ou un client qui attend un avoir pour régler quoi que ce soit. | Chaque facture vérifiée contre le contrat et le devis signé avant envoi, avec une cohérence contrôlée entre ERP, CRM et facturation pour qu'un avoir manquant ou un deal non facturé n'arrive jamais chez le client. |
| Encaissements non lettrés | L'argent est en banque, la facture reste ouverte, et la relance part chez un client qui a payé. | Chaque encaissement rapproché des factures ouvertes chaque jour, y compris les règlements partiels ou groupés. |
| Remises non rapprochées | Ventes carte créditées avec plusieurs jours de décalage et nettes de commissions, titres-restaurant, reversements des plateformes de livraison. | Chaque remise rapprochée du chiffre d'affaires brut, des commissions et de la ligne bancaire, avec alerte sur les journées sans remise. |
| Factures émises tard ou incomplètes | Le délai démarre des jours après la livraison, ou s'arrête le temps que le client réclame un numéro de commande. | Facture émise à la livraison, avec la référence de commande dont le service comptable du client a besoin pour la valider. |
La troisième ligne est celle que les entreprises de la restauration, de l'hôtellerie et du commerce sous-estiment le plus. Leurs clients paient au comptant, mais l'argent transite par des intermédiaires qui le reversent plus tard, nets de commissions. Les titres-restaurant en sont l'exemple type : Swile, Edenred, Bimpli, Pluxee et Up ont chacun leur format de facture, leurs délais de rétrocession et leurs commissions. Sans rapprochement des règlements de titres-restaurant, les soldes inexpliqués s'accumulent au bilan et personne ne vérifie que 100 % du chiffre d'affaires encaissé en titres a bien été reversé.
La réforme de la facturation électronique ajoute une donnée utile côté litiges. Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques, et le guide pratique de démarrage de la DGFiP précise que le refus d'une facture par l'acheteur est un statut « obligatoirement motivé » qui « ne doit pas être utilisé pour un simple litige commercial ». Un refus arrive donc avec sa cause, par la plateforme. Un désaccord sur un prix ou une quantité continue, lui, de passer par l'e-mail et le téléphone : c'est à vous de le suivre.
Les guides en tête de Google ne vont pas jusque-là. Sur les cinq pages les plus visibles sur le besoin en fonds de roulement, relues le 27 septembre 2026 (9 846 mots au total), les mots litige, lettrage, doublon, rapprochement et contrôle n'apparaissent pas une seule fois, quand le mot stock apparaît 76 fois. Le BFR y est traité comme une affaire de négociation et de stocks, rarement comme une affaire de donnée.
Le premier contrôle à poser est la deuxième ligne du tableau, parce que c'est la trésorerie la moins chère à récupérer : elle est déjà sur votre compte. Un agent qui rapproche les flux bancaires et identifie les écarts lettre chaque encaissement avec sa facture ouverte et ne laisse à votre équipe que les exceptions à traiter. Le DSO que vous présentez redevient celui que vos clients vous doivent réellement.
Pourquoi réduire le DPO dégrade le BFR, et jusqu'où la loi permet de l'allonger
Réduire le DPO augmente le BFR, parce que le DPO mesure la part du cycle d'exploitation que vos fournisseurs financent, entre la réception de la facture et son décaissement. Le cycle de conversion du cash le rend explicite : délai de rotation des stocks, plus DSO, moins DPO. Chaque jour retiré au DPO ajoute un jour au cycle, exactement comme un jour ajouté au DSO. DSO et DPO jouent en sens inverse sur le BFR, et vouloir réduire les deux est l'erreur la plus fréquente de la gestion du BFR.
Exemple : un distributeur réalise 30 millions d'euros de chiffre d'affaires et 18 millions d'euros d'achats par an. Un jour de DSO vaut environ 82 000 € de trésorerie, un jour de DPO environ 49 000 €. Payer ses fournisseurs cinq jours avant l'échéance, en moyenne, immobilise près de 247 000 € chez eux plutôt que chez lui, sans que personne ne l'ait négocié.
L'objectif côté fournisseurs n'est donc pas un DPO plus court, ni un DPO toujours plus long. Le glossaire de Phacet le résume ainsi : « Les trois composantes ne donnent un BFR juste que si chacune est mesurée sur une donnée fiable. » Et la page consacrée à la validation des factures avant mise en paiement en donne la règle opérationnelle : « Les factures sont payées à la bonne date : pas trop tôt (tréso immobilisée), pas trop tard (pénalités, relation fournisseur). »
Ce que la loi fixe, et ce que les guides en disent
En France, le DPO n'est pas qu'une affaire de négociation : il a un plafond légal. D'après la fiche Délais de paiement entre professionnels de Service Public (vérifiée le 7 août 2026), le délai est de 30 jours à compter de la réception de la marchandise ou de la réalisation de la prestation. Les parties peuvent convenir d'un autre délai, sans dépasser 60 jours à compter de l'émission de la facture, ou 45 jours fin de mois. Certains secteurs ont des délais plus courts, comme les denrées alimentaires périssables, à 30 jours.
Plusieurs guides très visibles présentent pourtant la chose comme une fourchette de marché. L-Expert-Comptable écrit qu'« en général, un délai de paiement oscille entre 30 et 60 jours », Compta-Facile qu'il est « généralement compris entre 30 et 60 jours ». La loi dit autre chose : 30 jours est le délai par défaut, 60 jours un plafond. Un DPO de 60 jours se négocie et s'écrit dans le contrat, il ne se constate pas.
Payer au-delà n'est pas un levier gratuit. Les pénalités de retard ne peuvent pas être inférieures à trois fois le taux d'intérêt légal ; le taux recommandé, celui de la BCE majoré de 10 points, s'établit à 12,40 % au second semestre 2026. S'y ajoute une indemnité forfaitaire de 40 € par facture pour frais de recouvrement, et la DGCCRF peut prononcer une amende administrative allant jusqu'à 2 millions d'euros pour une société. À l'échelle du pays, le rapport 2024 de l'Observatoire des délais de paiement mesure un retard moyen de 13,6 jours, qui atteint 18 jours dans les structures de plus de 1 000 salariés, et pénalise la trésorerie des PME et des microentreprises à hauteur de 15 milliards d'euros.
Bloquer une facture ne suspend pas non plus le délai. Le guide de bonnes pratiques de l'Observatoire rappelle que « le fait qu'une mention contractuelle ou légale soit manquante ou erronée sur la facture n'autorise pas le débiteur à la régler avec retard dès lors que les mentions qui y figurent permettent au débiteur d'identifier la dette ». Et le guide de la DGFiP ajoute qu'une difficulté interne d'organisation ou de paramétrage « ne doit pas conduire à interrompre le traitement de la facture, à retarder artificiellement son paiement ». Le contrôle doit donc tenir dans le délai de paiement, pas le rallonger.
Les trois fuites de DPO qu'aucune négociation ne corrige
- Payer trop tôt par défaut. Une campagne de paiement hebdomadaire règle tout ce qui arrive à échéance avant la suivante : une facture due le vendredi part le lundi. Quatre jours de DPO perdus, sur chaque facture, chaque semaine.
- Payer le mauvais montant. Un prix supérieur au tarif négocié ou un avoir manquant est payé en entier, et l'argent revient des semaines plus tard, quand il revient. Chez Astotel, groupe de 18 hôtels parisiens, le contrôle de chaque ligne de facture a permis de récupérer environ 5 000 € par an d'erreurs sur un seul fournisseur. « Je repère des erreurs que je n'aurais jamais vues seule », résume Valérie, directrice des achats.
- Payer deux fois. La même facture arrive par la plateforme et par e-mail, ou en PDF puis en relance, et les deux exemplaires partent en paiement. Le guide de la DGFiP consacre d'ailleurs une question entière à la manière d'éviter les doubles paiements pendant le démarrage de la réforme, et demande de marquer les autres exemplaires comme copies, doublons ou duplicatas.
Faut-il payer plus tôt pour obtenir un escompte ?
Il faut payer plus tôt seulement quand le rendement annualisé de l'escompte dépasse votre coût de financement. L'information figure sur la facture : la fiche Service Public sur les mentions obligatoires des factures (vérifiée le 11 août 2026) impose de « mentionner les conditions d'escompte en cas de paiement anticipé ».
| Conditions du fournisseur | Ce que rapporte le paiement anticipé | Rendement annualisé |
|---|---|---|
| 2 % à 10 jours, net à 30 jours | 2 % pour 20 jours d'avance | Environ 37 % |
| 1 % à 10 jours, net à 30 jours | 1 % pour 20 jours d'avance | Environ 18 % |
| 30 jours, sans escompte | Rien | 0 %, et 20 jours de DPO perdus |
Le calcul divise l'escompte par le montant restant à payer, puis multiplie par 365 divisé par le nombre de jours d'avance. À 2 % pour 20 jours, cela donne 2/98 × 365/20, soit 37,2 %, bien au-dessus du coût d'une ligne de crédit : l'escompte se prend. Sans escompte, le rendement est nul et le seul effet est un DPO perdu.
Où placer les contrôles dans le cycle d'exploitation ?
Les contrôles du BFR se placent au moment où la donnée naît, pas au moment où l'argent part. Un contrôle fait au moment du paiement n'a que deux issues : il bloque une facture déjà exigible, ce qui coûte des pénalités ou la confiance du fournisseur, ou il laisse passer l'erreur. Le tableau associe chaque contrôle à l'indicateur qu'il protège.
| Moment | Contrôle | Protège |
|---|---|---|
| Émission de la facture client | Facture cohérente avec le contrat, le devis signé et la livraison ; avoirs émis quand ils sont dus. | DSO |
| Encaissement | Chaque règlement, et chaque remise carte, titres-restaurant ou plateforme, rapproché des factures ouvertes ou du chiffre d'affaires brut. | DSO |
| Réception de la facture fournisseur | Prix, quantités et escompte vérifiés contre le bon de commande, le bon de livraison et le contrat ; conditions de paiement de la facture comparées à celles du contrat. | DPO |
| Avant la campagne de paiement | Doublons bloqués, factures non échues retenues, changements de RIB vérifiés. | DPO |
| Clôture mensuelle | Créances ventilées par cause ; DPO perdu par paiement anticipé ou erroné mesuré. | Les deux |
La ligne de la facture fournisseur cache un détail que beaucoup d'équipes ignorent. Les conditions de paiement imprimées sur une facture ne sont pas toujours celles du contrat-cadre. Une facture à 30 jours quand le contrat en prévoit 60 raccourcit votre DPO en silence, et si l'échéance est reprise de la facture, c'est à cette date qu'elle sera payée. Lire les conditions à la réception permet de demander une facture rectifiée pendant qu'il en est encore temps.
Le calendrier joue dans le même sens. Service Public rappelle que la procédure de vérification ou d'acceptation ne doit pas dépasser 30 jours à compter de la réception de la marchandise. Avec la réception obligatoire des factures électroniques depuis le 1er septembre 2026, l'arrivée d'une facture devient un événement daté et structuré : c'est le bon moment pour déclencher le rapprochement entre commande, livraison et facture, pas le jour de la campagne de paiement.
Comment Phacet applique le contrôle IA au DSO et au DPO
Phacet fait tourner des agents IA qui contrôlent la donnée derrière le DSO et le DPO, sur chaque facture et chaque paiement. Un agent IA, ici, est un logiciel qui lit des documents et des transactions, applique un contrôle défini et signale ce qui ne concorde pas, en exposant son raisonnement.
Structurer. Factures clients, remises, relevés, factures fournisseurs et contrats deviennent des tables auditables : montants, échéances, conditions de paiement, IBAN et références extraits de chaque document.
Rapprocher. Les encaissements sont lettrés avec les factures ouvertes, les remises carte et titres-restaurant avec le chiffre d'affaires brut et les commissions, les factures fournisseurs avec les commandes, les livraisons et les conditions du contrat. Chaque ligne non rapprochée devient une exception avec sa cause : avoir manquant, deal non facturé, prix supérieur au contrat, doublon.
Analyser. Les créances ventilées par cause et les factures payées trop tôt ou deux fois deviennent des filtres dans une seule table, au lieu d'un tableur reconstruit avant chaque clôture.
Smartbox, leader européen des coffrets cadeaux avec 800 collaborateurs dans 14 pays, a commencé par le côté clients. Son équipe l'expliquait à Phacet en décembre 2024 : « Nous avons mis en place une application pour le matching entre paiements et factures dans notre département finance. Une tâche auparavant très manuelle. Résultat : un gain de productivité multiplié par quatre. »
Inutile de reprendre tout le cycle pour démarrer. Choisissez le levier qui porte le plus de trésorerie : les remises carte et titres-restaurant pour une activité payée en caisse, les encaissements non lettrés pour une activité qui facture à crédit, la campagne de paiement pour un gros acheteur. Faites tourner l'agent sur trois mois d'historique et comparez le résultat à votre balance âgée. Les écarts forment votre première liste d'exceptions, et votre première mesure de trésorerie récupérée.
Ce que Phacet ne fait pas compte autant. Il n'envoie pas de relances et ne fait pas de prévisionnel de trésorerie. Il se place entre votre ERP, votre banque, vos prestataires de paiement et votre outil de recouvrement, et vérifie que les chiffres qu'ils échangent sont justes. Chaque valeur garde son document source et chaque décision est tracée dans une piste d'audit native : les agents signalent, votre équipe décide. Phacet tourne en production chez plus de 100 entreprises, et un premier agent est généralement en production en moins de deux semaines.
Que suivre chaque mois plutôt qu'un seul DSO ?
Suivez le DSO ventilé par cause et le DPO perdu par paiement anticipé ou erroné, plutôt que deux indicateurs globaux. Quatre mesures suffisent à les séparer.
- DSO par cause. Recouvrable, contesté, non lettré, en transit chez un acquéreur carte, un émetteur de titres-restaurant ou une plateforme. Seul le premier relève du recouvrement.
- Âge des litiges. Nombre de jours depuis la première contestation d'une ligne. Un litige plus ancien que vos conditions de paiement est du DSO que vous avez créé.
- Glissement du DPO. Écart moyen, en jours, entre la date de paiement et l'échéance, pour les factures payées en avance sans escompte.
- Erreurs arrêtées avant paiement. Doublons, prix au-dessus du contrat et avoirs manquants bloqués avant la campagne, en valeur.
Pour l'âge des litiges, le guide de l'Observatoire des délais de paiement recommande de désigner les personnes chargées du suivi de la validation, précisément pour faciliter la résolution des litiges. Un litige sans responsable nommé vieillit par défaut.
L'optimisation du BFR est souvent présentée comme une négociation : des délais plus courts pour les clients, plus longs chez les fournisseurs. Les délais comptent, dans la limite de la loi. Mais une partie de la trésorerie immobilisée dans le cycle vient de factures que personne n'a vérifiées et de paiements que personne n'a rapprochés, et les corriger ne demande l'accord de personne.
FAQ
Quelle est la différence entre le FR et le BFR ?
Le fonds de roulement (FR) mesure les ressources stables disponibles après le financement des immobilisations : capitaux propres et dettes à plus d'un an, moins l'actif immobilisé. Le BFR mesure ce que le cycle d'exploitation consomme. Quand le FR couvre le BFR, l'excédent forme la trésorerie nette ; sinon, l'écart se finance à court terme.
Pourquoi le BFR est-il négatif ?
Un BFR négatif apparaît quand l'entreprise encaisse ses clients avant de payer ses fournisseurs, avec peu de stock. C'est le cas de la grande distribution et d'une partie de la restauration, payées au comptant et qui règlent leurs fournisseurs à 30 ou 60 jours. À l'inverse, un BFR positif est un besoin de trésorerie à financer.
Comment calculer le FR et le BFR ?
Le BFR se calcule à partir du bilan : stocks, plus créances clients et autres créances d'exploitation, moins dettes fournisseurs et dettes fiscales et sociales d'exploitation. Le FR se calcule par le haut du bilan : capitaux propres plus dettes à long terme, moins actif immobilisé. La trésorerie nette est égale au FR moins le BFR.
Les retards de paiement tuent-ils plus de PME que la concurrence ?
Aucune statistique ne permet de les classer ainsi, mais leur poids est mesuré. L'Observatoire des délais de paiement chiffre à 15 milliards d'euros la trésorerie dont les retards privent les PME et les microentreprises, pour un retard moyen de 13,6 jours dans son rapport 2024. Pour une PME, chacun de ces jours se finance sur ses propres fonds.