Rapprochement comptable : les comptes sans contrepartie
Date de publication :
05.10.2026

Nicolas Marchais est co-fondateur et CEO de Phacet. Après sept ans chez Spendesk, il co-fonde Phacet en 2024 : une couche agentique qui orchestre entre ERP, banque et email. Fiable, auditable, cross-system, ce que Nicolas appelle une Finance Workforce.

Cet article s'adresse au DAF, au RAF ou au responsable comptable qui a déjà automatisé son rapprochement bancaire, qui voit un taux d'appariement au-delà de 90 %, et dont la clôture bute quand même sur une poignée de comptes du grand livre que personne ne sait justifier rapidement. Si vous cherchez la méthode de l'état de rapprochement bancaire ou un exercice corrigé, ce n'est pas la bonne page.
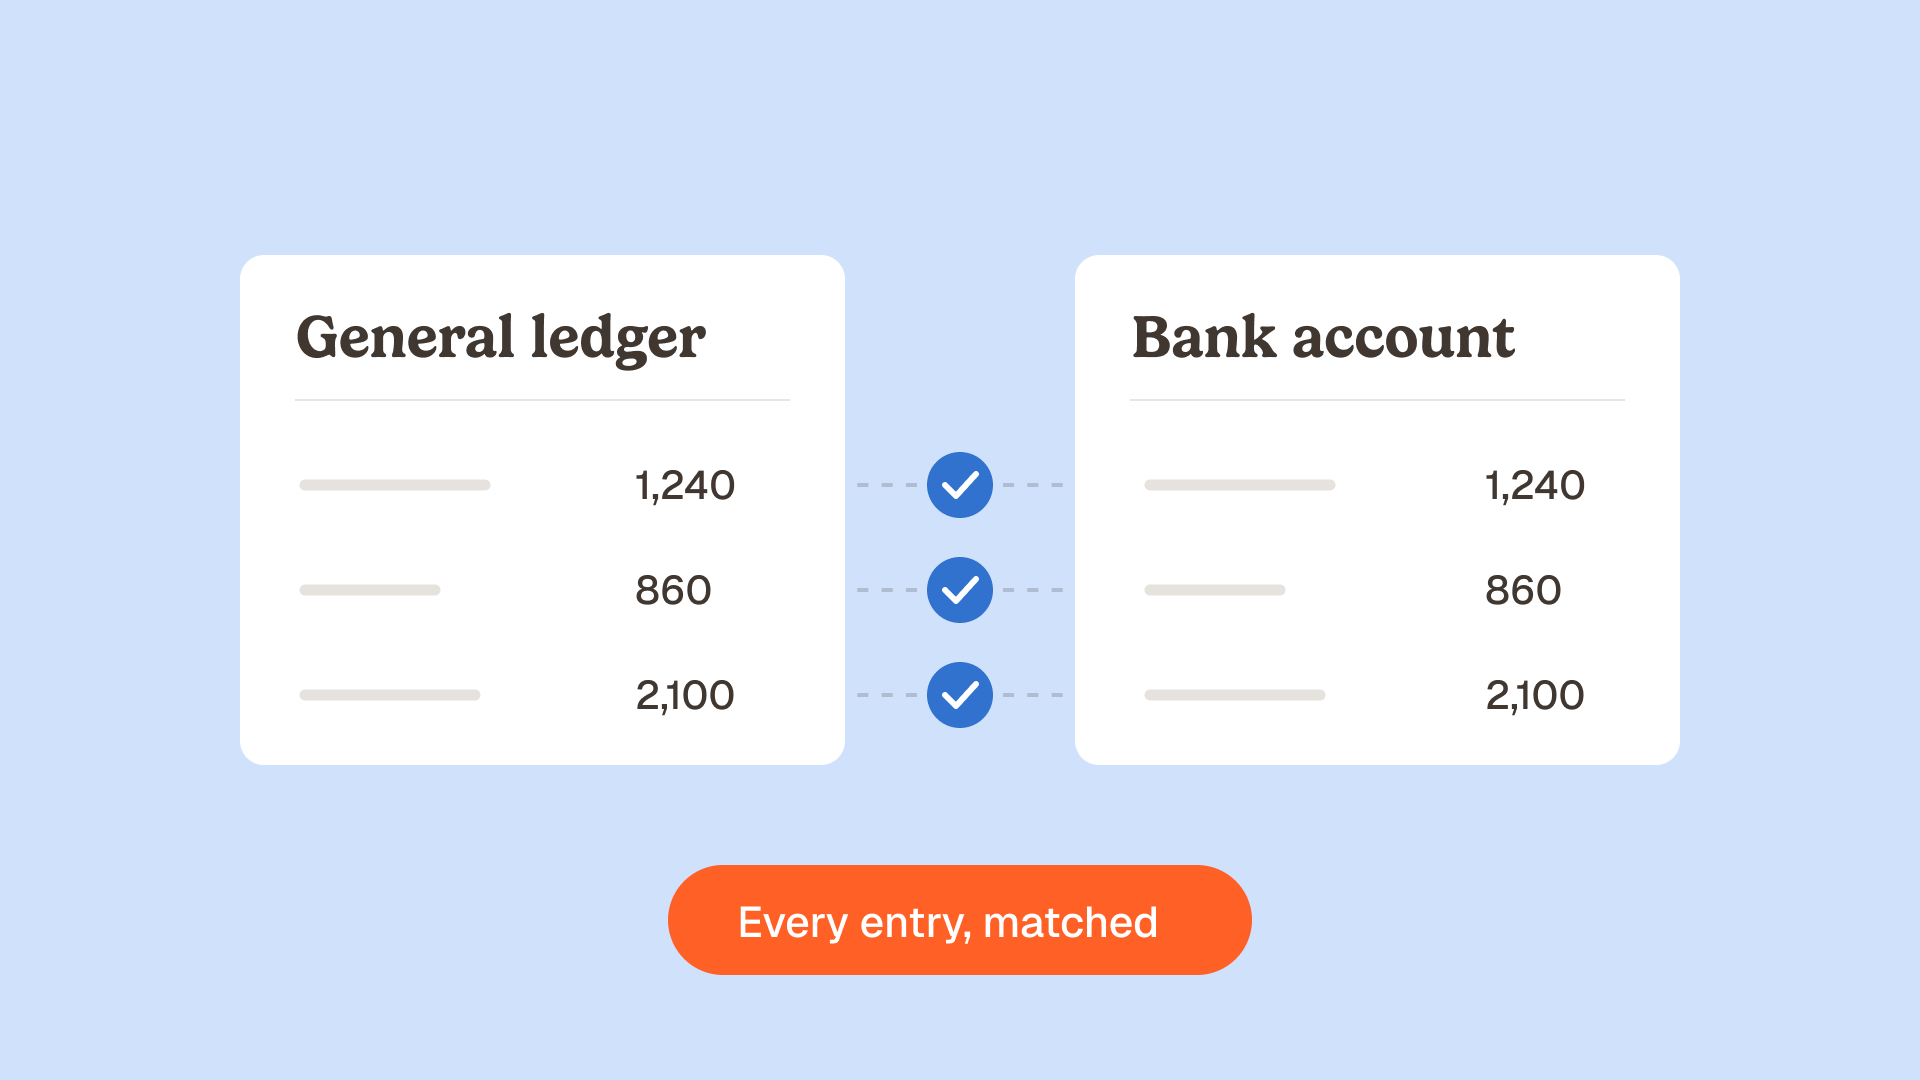
Le rapprochement comptable consiste à vérifier qu'un solde du grand livre correspond à la réalité qu'il est censé représenter. Sur un compte de banque, cette vérification se fait par comparaison avec un relevé externe, et l'automatisation y est efficace. Sur les autres comptes de bilan, il n'existe aucun relevé externe à comparer : le travail n'est plus d'apparier, il est de justifier le solde ligne à ligne, pièce à l'appui. Le Code de commerce emploie d'ailleurs le verbe justifier, pas le verbe rapprocher.
À retenir
- Les comptes du grand livre se répartissent en deux familles : ceux qui ont une contrepartie externe, et ceux dont il faut expliquer le solde.
- L'article R123-177 du Code de commerce impose que les données d'inventaire justifient le contenu de chacun des postes du bilan, compte par compte.
- L'article 1214-47 du plan comptable général réserve le compte d'attente aux cas exceptionnels et impose de l'imputer au compte définitif dans les moindres délais.
- Un taux d'automatisation de 90 % porte sur la population appariable, pas sur la charge de travail qui bloque la clôture.
- Une justification tient quand elle nomme la pièce justificative, l'ancienneté de chaque ligne, le préparateur et le réviseur.
Rapprochement comptable et rapprochement bancaire ne désignent pas le même travail
Le rapprochement bancaire est un cas particulier du rapprochement comptable : celui du compte 512, où la banque vous envoie un relevé. C'est le seul compte de votre bilan pour lequel un tiers indépendant produit spontanément un document de contrôle, tous les mois, sans que vous ayez à le demander.
Le glissement de vocabulaire est massif sur le marché français. Sur les cinq pages éditoriales du top 10 français de la requête « rapprochement comptable », relevé du 20 septembre 2026 et 10 758 mots cumulés, l'expression rapprochement bancaire apparaît 123 fois, sur les cinq pages. Sur le même corpus, l'expression pièce justificative apparaît zéro fois, l'expression compte d'attente zéro fois, balance auxiliaire zéro fois, et aucun numéro de compte du plan comptable général n'est cité, à l'exception d'une occurrence du compte 467.
Autrement dit : la question que se pose un responsable comptable en clôture, celle des comptes qui ne se justifient pas tout seuls, n'est traitée nulle part sur la première page de résultats.
Les trois méthodes de justification, et pourquoi une seule s'automatise vraiment
La distinction n'est pas une vue de l'esprit : les éditeurs la codifient dans leurs propres produits. La documentation Oracle Account Reconciliation définit trois méthodes, et le choix entre elles dépend uniquement de l'existence ou non d'une seconde source.
| Méthode | Condition d'emploi selon Oracle | Ce que produit le préparateur | Automatisable ? |
|---|---|---|---|
| Comparaison de solde | Un solde auxiliaire existe, à comparer au solde du grand livre | Un appariement, plus la liste des écarts | Oui, c'est le métier des moteurs de rapprochement |
| Analyse de compte | Il n'existe aucun solde auxiliaire | Une explication du solde, ligne à ligne, avec les pièces | En partie, les pièces se rassemblent, le jugement reste humain |
| Analyse de variation | Comparaison du solde de clôture à celui d'une période antérieure | Une explication de la variation | En partie, l'écart se calcule, la cause non |
Le verbe employé par Oracle pour la deuxième méthode mérite qu'on s'y arrête : « allows a preparer to explain the GL balance ». Expliquer, pas apparier. Un éditeur décrit lui-même la limite de son moteur d'appariement, et cette limite porte un nom de méthode.
Ce que dit le droit comptable français, et que le marché ne reprend pas
Le droit français est plus explicite encore que la documentation éditeur, et il est antérieur de plusieurs décennies au sujet de l'automatisation.
L'article R123-177 du Code de commerce définit l'inventaire comme « le contrôle annuel de l'existence et de la valeur de tous les éléments d'actif et de passif à la date de clôture », et précise que les données d'inventaire sont « organisées de manière à justifier le contenu et le mode d'évaluation de chacun des postes du bilan ». Le texte ne demande pas de rapprocher un solde, il demande de justifier son contenu, poste par poste.
Le recueil des normes comptables françaises de l'Autorité des normes comptables, version du 1er janvier 2025, en tire deux obligations opérationnelles :
- Article 1032-1 : « Tout enregistrement comptable précise l'origine, le contenu et l'imputation de chaque donnée, ainsi que les références de la pièce justificative qui l'appuie. »
- Article 1032-2 : « Chaque écriture s'appuie sur une pièce justificative datée, établie sur papier ou sur un support assurant la fiabilité, la conservation et la restitution en clair de son contenu pendant les délais requis. »
La pièce justificative est donc l'unité de preuve du système comptable français. C'est précisément le terme qui n'apparaît pas une seule fois dans les 10 758 mots du corpus mesuré plus haut.
Le compte d'attente est encadré par un texte, pas par une bonne pratique
L'article 1214-47 du plan comptable général traite du compte 47, « comptes transitoires ou d'attente ». Les opérations qui ne peuvent pas être imputées de façon certaine, ou qui exigent une information complémentaire, sont inscrites provisoirement dans les subdivisions 471 à 473. Puis le texte ajoute deux phrases que peu de comptabilités appliquent à la lettre : « Ce procédé de comptabilisation ne sera utilisé qu'à titre exceptionnel. Toute opération portée au compte 47 sera imputée au compte définitif dans les moindres délais possibles. »
Un compte 471 qui porte un solde stable d'un exercice à l'autre n'est donc pas une pratique tolérée, c'est un écart au texte. Et ce compte est recherché : la requête « compte d'attente » enregistre 390 recherches mensuelles en France sur les douze derniers mois. Personne n'en parle sur la SERP du rapprochement comptable.
Vos comptes d'attente traînent d'une clôture à l'autre ? Les agents Phacet traitent les deux familles de comptes : l'appariement quand une contrepartie existe, et la justification documentée quand il n'y en a pas. Demandez une démo avec le compte qui ne se solde jamais à temps.
Pourquoi « 90 % automatisé » ne veut pas dire 90 % du travail en moins
Les éditeurs publient des taux d'appariement qui semblent trancher le débat. HighRadius annonce sur sa page française que « le taux de rapprochement automatique dépasse 90 % » en quelques semaines. insightsoftware va plus loin et écrit que l'IA traite désormais « jusqu'à 95 % de ce travail de façon autonome ».
La même page d'insightsoftware, publiée le 5 février 2026, contient pourtant cette phrase : « les 20 à 40 % de transactions nécessitant un appariement manuel consomment souvent 80 % de votre temps de rapprochement ». Les deux affirmations ne peuvent pas porter le sens que la page leur donne. Si un cinquième du volume absorbe quatre cinquièmes des heures, passer de 80 % à 95 % d'automatisation retire une part du travail le moins coûteux, pas 80 % de l'effort. L'arithmétique fournie par la page contredit l'économie de temps qu'elle promet quelques paragraphes plus loin.
La distinction vaut quel que soit le moteur employé. Une plateforme à règles vous demande de définir vos critères d'appariement, par exemple des montants égaux dans une fenêtre de trois jours. Un moteur à base de modèle déduit l'appariement des comportements passés. Les deux exécutent le même processus de mise en correspondance, et aucun des deux n'a de quoi apparier sur un compte dont la contrepartie n'existe pas. Passer des règles à l'IA améliore la qualité de l'appariement, cela n'étend pas sa portée à une seconde famille de comptes.
Ce n'est pas une raison de se méfier des outils, c'est une raison de lire la métrique pour ce qu'elle mesure. Un taux d'appariement automatique est un ratio sur la population appariable. Il ne dit rien des comptes qui n'ont jamais figuré au dénominateur, et ce sont eux qui restent ouverts au troisième jour de clôture.
Les comptes qui portent le risque
Les comptes sans contrepartie externe concentrent le risque pour une raison simple : rien à l'extérieur de l'entreprise ne vient contredire un solde faux. Une erreur bancaire remonte en quelques jours parce que la banque envoie un relevé. Une charge à payer mal évaluée peut rester en place quatre trimestres, parce que personne hors de l'équipe comptable n'a d'avis dessus.
- Comptes d'attente 471 à 473. Leur solde normal de clôture est zéro. Tout solde résiduel est en lui-même l'anomalie à traiter.
- Factures non parvenues, compte 408. Le solde représente des factures qui ne sont pas arrivées, il se reconstruit donc à partir des bons de réception et des commandes, il ne s'apparie pas.
- Charges et produits constatés d'avance, comptes 486 et 487. Justifiés par un échéancier que l'équipe tient elle-même, ce qui fait qu'une erreur d'échéancier se reproduit silencieusement chaque mois.
- Comptes de TVA, 4456 et 4457. Adossés à une déclaration produite sur un calendrier différent de celui du grand livre, avec des décalages structurels à expliquer.
- Comptes intercompagnies. Une contrepartie existe, mais elle est interne : les deux côtés peuvent se tromper en étant d'accord.
- Provisions. Le solde est une estimation, et une estimation ne se rapproche de rien, elle se documente.
Ce que la réforme de la facturation électronique change sur le compte 408
La fiche officielle publiée par impots.gouv.fr, vérifiée le 20 septembre 2026, fixe la réception des factures électroniques « au plus tard le 1er septembre 2026 » pour toutes les entreprises, l'émission au 1er septembre 2026 pour les grandes entreprises et les ETI, et « au plus tard le 1er septembre 2027 » pour les PME et micro-entreprises. Cette échéance a une conséquence directe sur la justification du compte 408, rarement relevée : la date d'arrivée d'une facture fournisseur devient une donnée structurée et opposable, indépendante de l'organisation interne du service comptable.
Concrètement, la frontière entre une facture non parvenue et une facture parvenue mais non traitée cesse d'être une question d'appréciation interne. Une provision pour facture non parvenue sur un fournisseur dont la facture électronique est arrivée avant la date de clôture devient une position difficile à tenir face à un contrôle.
Ce qu'une justification doit contenir pour tenir
Une explication ne vaut que par les pièces qui l'accompagnent. Quatre éléments décident qu'une justification passe une revue ou un audit, et aucun n'est un taux d'appariement.
- La composition du solde. Pas le total, la liste des lignes qui le composent, chacune avec son origine et sa date.
- La pièce justificative de chaque ligne. Relevé, facture, contrat, échéancier, référencée pour qu'un réviseur la retrouve sans avoir à la demander. C'est l'exigence de l'article 1032-1 du plan comptable général, transposée au niveau du solde.
- L'ancienneté de chaque ligne ouverte. Une ligne qui dort depuis onze mois dans un compte d'attente n'est pas le même fait qu'une ligne arrivée la semaine dernière, et le solde agrégé masque complètement cette différence.
- Un préparateur et un réviseur nommés. Deux rôles, deux personnes, avec leurs dates. C'est le contrôle qui rend le reste crédible, et il est absent des cinq pages françaises du top 10 comme des quatre pages américaines.
Automatiser l'explication, pas seulement l'appariement
La bonne question n'est pas de savoir si un logiciel sait rapprocher vos comptes. C'est de savoir s'il sait rassembler les pièces d'un compte qui n'a rien à rapprocher, et laisser une trace qu'un réviseur peut suivre.
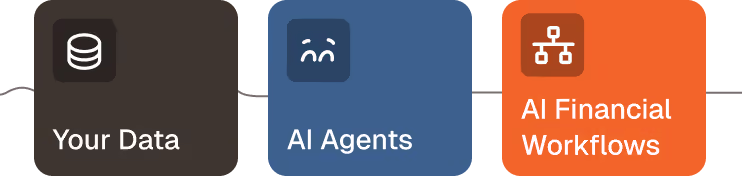
C'est la séparation autour de laquelle Phacet est construit. AI Match traite la comparaison quand une contrepartie existe, en exposant son raisonnement à chaque étape plutôt qu'un simple score de confiance. Pour le reste, les agents rassemblent la composition du solde dans une table auditable : pièces récupérées depuis la boîte mail et les dépôts de fichiers, lignes datées et vieillies, anomalies remontées, chaque transformation horodatée dans un audit trail natif. Des agents comme la réconciliation des charges à payer RH et paie, le rapprochement des flux intercompagnies ou le lettrage comptable à la française visent exactement les comptes qu'un moteur d'appariement n'atteint pas. L'humain décide toujours. Les pièces sont déjà réunies quand il le fait.
Chez Smartbox, leader européen du coffret cadeau présent dans 14 pays avec 800 salariés, le rapprochement des paiements et des factures est passé à quatre fois la productivité antérieure, chaque cas d'usage étant opérationnel en six semaines. « Phacet opère comme une extension de nos équipes. » Mourad Meraou, Operations Director. Côté cabinet, chez CPA, la lecture est la même sur le terrain de la révision : « C'est comme un tableau Excel dopé à l'IA. On n'est pas dépaysés. » Romain Joussellin.
Si votre clôture se termine encore sur une courte liste de comptes que personne ne sait expliquer vite, la contrainte n'est pas votre taux d'appariement. C'est que la justification n'a pas de système, et qu'elle se reconstruit à la main tous les mois. Commencez par la bibliothèque d'agents clôture et audit, ou passons en revue un compte ensemble.
Questions fréquentes
Quelle est la différence entre le lettrage et le rapprochement bancaire ?
Le lettrage apparie des écritures entre elles à l'intérieur d'un même compte auxiliaire, typiquement une facture client et son règlement. Le rapprochement bancaire compare le compte 512 du grand livre au relevé envoyé par la banque, donc à une source externe. Le lettrage est interne, le rapprochement bancaire confronte à un tiers.
Qu'est-ce que le rapprochement comptable ?
C'est la vérification qu'un solde du grand livre correspond à la réalité qu'il représente. Selon les comptes, cette vérification prend deux formes : la comparaison avec une source externe quand elle existe, et la justification du solde ligne par ligne avec ses pièces quand aucune source externe ne le contredit.
Vaut-il mieux utiliser le rapprochement bancaire intégré à son logiciel comptable ou un outil dédié ?
Sur le seul compte de banque, le module intégré suffit dans la plupart des PME. Un outil dédié se justifie quand la difficulté porte sur les autres comptes de bilan, sur plusieurs sociétés, ou quand il faut produire une piste d'audit consultable montrant qui a préparé et qui a revu chaque justification.
Comment justifier un solde de compte d'attente en clôture ?
Listez chaque ligne composant le solde avec sa date d'origine, sa pièce et son ancienneté, puis imputez chacune à son compte définitif. L'article 1214-47 du plan comptable général impose cette imputation dans les moindres délais possibles et réserve le compte d'attente aux cas exceptionnels. Un solde stable d'un exercice à l'autre signale un défaut d'apurement.
Dernières ressources
Débloquez votre potentiel avec l'IA
Exploitez davantage vos ressources existantes grâce à des solutions d'IA personnalisées.