

Pour le DAF ou le RAF qui a un devis d'éditeur sur son bureau et qui cherche à savoir si son volume de factures justifie l'abonnement. Si vous préparez un mémoire ou un exposé sur le sujet, l'arithmétique qui suit ne vous servira pas.
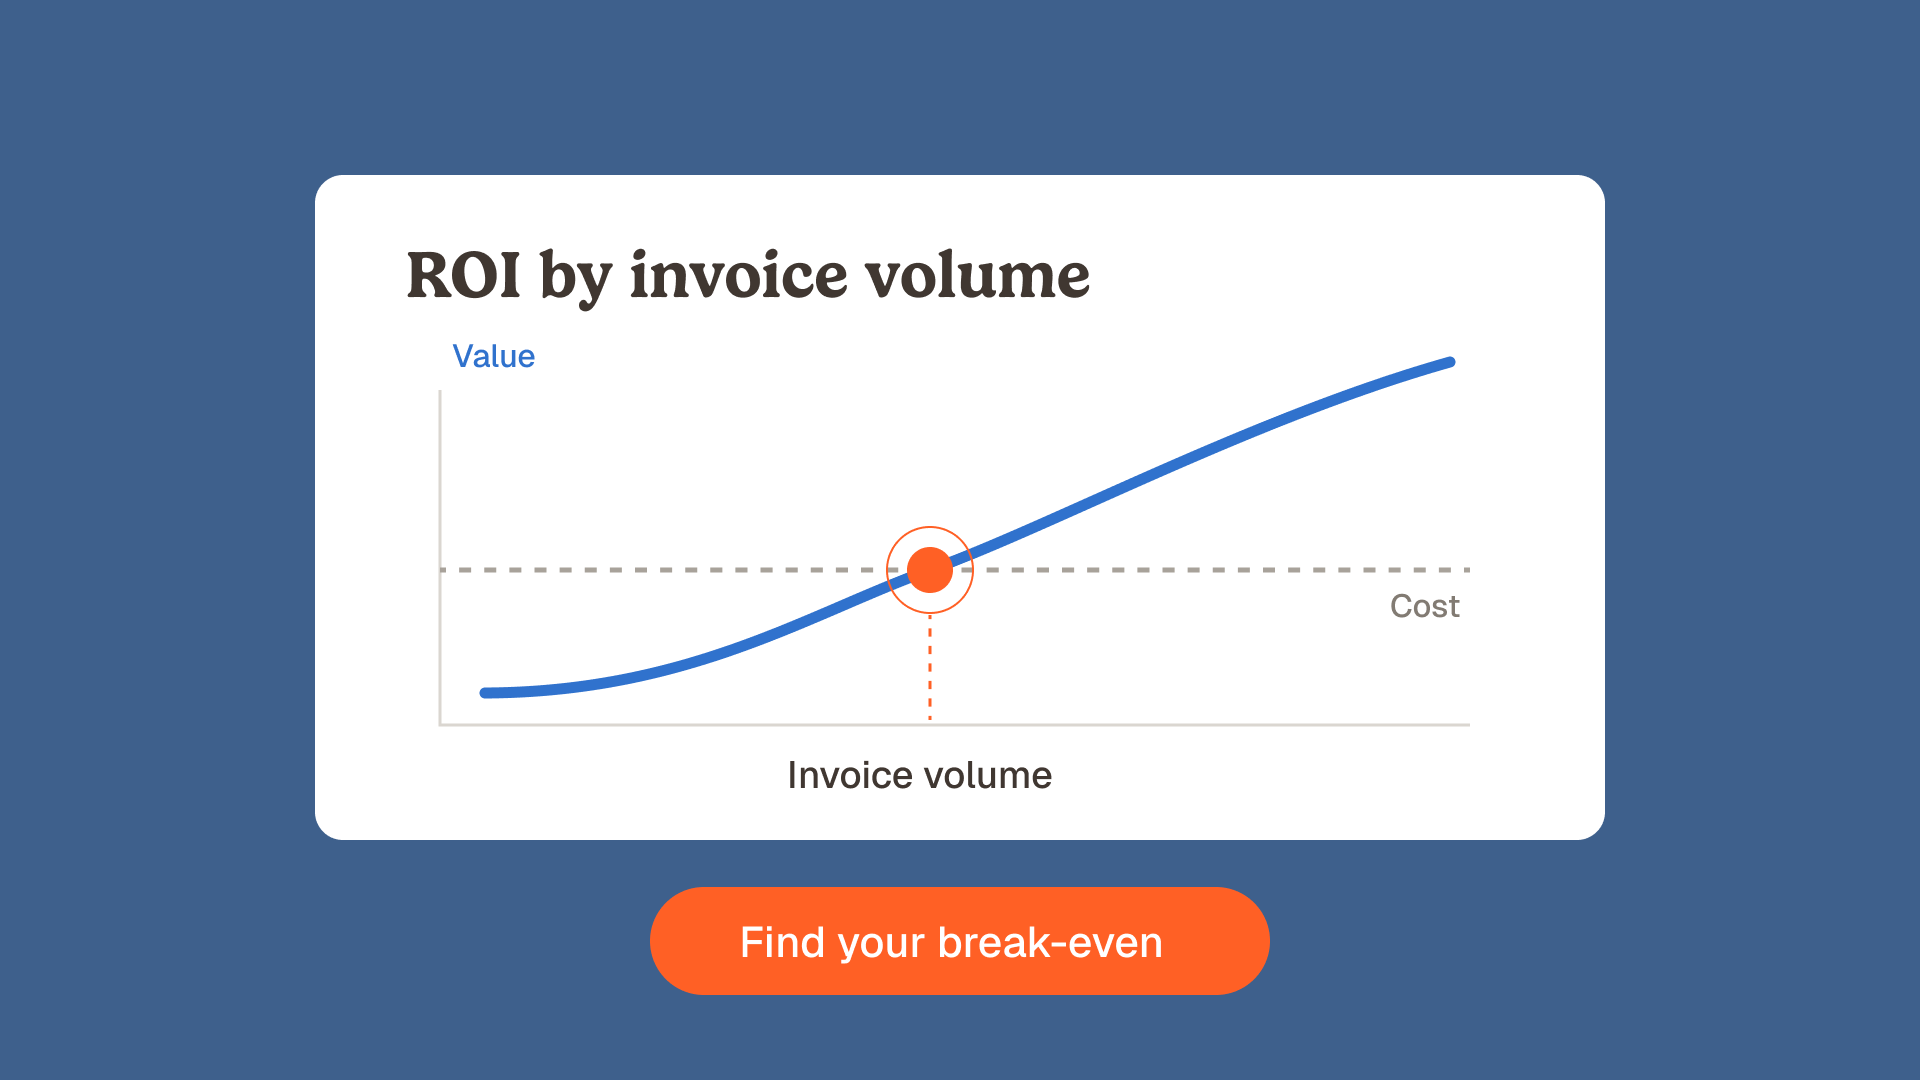
Le retour sur investissement d'une automatisation de la comptabilité est une division, et ce qui se trouve au dénominateur, c'est votre volume annuel de factures fournisseurs. Au coût médian inter-sectoriel de 5,83 dollars pour traiter une facture, un abonnement à 299 euros par mois se rembourse sur la seule économie de main d'oeuvre entre 930 et 1 870 factures par an, selon la part de factures qui passent sans intervention humaine. Dans la distribution et le transport, où le coût médian par facture tombe à 1,14 dollar, il faut entre 4 800 et 9 500 factures par an pour atteindre le même point. En dessous de votre seuil, l'économie de temps ne couvre pas l'abonnement, et le retour doit venir de ce que le contrôle attrape avant le paiement.
À retenir
- Le coût médian inter-sectoriel pour traiter une facture fournisseur est de 5,83 dollars, avec un quartile bas à 10 dollars et plus et un quartile haut à 2,07 dollars et moins, selon le référentiel APQC.
- Ce coût varie d'un facteur huit selon le secteur, à la médiane : 1,14 dollar dans la distribution et le transport, 4,58 dans les produits de grande consommation, 9,43 dans le secteur public.
- Un abonnement à 299 euros par mois atteint son seuil de rentabilité sur la main d'oeuvre vers 930 factures par an si toutes passent sans intervention, et vers 1 870 si la moitié réclame encore un humain.
- Le repère Gartner pour un déploiement réussi est un taux de traitement sans intervention supérieur à 50 %, donc un modèle qui suppose 100 % de factures automatiques surestime l'économie d'environ la moitié.
- En dessous du seuil, le retour vient des écarts détectés avant paiement : chez Astotel, le contrôle des prix sur un seul fournisseur a récupéré jusqu'à 400 euros par mois, près de 4 800 euros par an.
Ce que mesure réellement le retour sur investissement
Le retour sur investissement, quand on automatise le traitement des factures fournisseurs, est un ratio qui compare le coût annuel que l'équipe cesse de payer au coût annuel du logiciel qui l'a remplacé. La formule ne fait débat nulle part, tous les éditeurs publient la même : économie annuelle nette divisée par coût annuel total, multiplié par cent.
Ce qui fait bouger le résultat, ce n'est pas la formule. Ce sont les deux entrées que presque personne n'énonce : ce que vous coûte aujourd'hui une facture, et combien vous en traitez dans l'année. Changez l'une des deux et le même logiciel passe d'un achat évident à une dépense difficile à défendre. C'est pour cette raison qu'un exemple chiffré unique, le format sur lequel le marché s'est arrêté, ne vous apprend rien sur votre propre cas.
Le coût de départ des modèles n'est pas un référentiel
La plupart des modèles publiés partent d'un coût manuel de 12 à 15 dollars par facture. L'AI Overview de Google, relevé le 20 septembre 2026 sur la requête équivalente en anglais, construit son exemple sur 15 dollars la facture tombant à 3 dollars.
Ce chiffre n'est pas mesuré, il est hérité. L'étude citée par l'une des pages que Google classe lui-même sur cette requête, Ardent Partners reprise par Hyland, donne un coût moyen de 9,40 dollars par facture, et 2,78 dollars pour les organisations les plus performantes, soit un écart de 6,62 dollars. Et le référentiel que personne ne cite, l'Open Standards Benchmarking d'APQC, situe la médiane à 6,00 dollars. Quand CFO.com a détaillé cette même mesure APQC, la médiane était à 5,83 dollars, le quartile bas à 10 dollars et plus, le quartile haut à 2,07 dollars et moins.
Autrement dit, le chiffre qui sert de point de départ à toute l'arithmétique du marché se situe au-dessus du quartile le moins performant de la distribution réelle. Si l'entrée est gonflée, tout ce qui en découle l'est aussi, et le ROI qu'on vous a présenté décrit une entreprise qui dépense plus que trois quarts de ses pairs.
Le coût par facture varie d'un facteur huit selon le secteur
La médiane n'est pas davantage une cible, parce que la dispersion qu'elle recouvre est considérable. Sur les mêmes données APQC, le coût de traitement d'une facture à la médiane de chaque secteur va de 1,14 à 9,43 dollars.
| Secteur, à la médiane | Coût de traitement d'une facture | Position vs médiane inter-sectorielle |
|---|---|---|
| Distribution et transport | 1,14 $ | Secteur le plus performant |
| Produits de grande consommation | 4,58 $ | Sous la médiane |
| Médiane inter-sectorielle | 5,83 $ | Point de référence |
| Secteur public | 9,43 $ | Troisième quartile |
| Quartile bas, tous secteurs | 10,00 $ et plus | Les 25 % les moins performants |
| Quartile haut, tous secteurs | 2,07 $ et moins | Les 25 % les plus performants |
Source : données de benchmarking APQC, détaillées par CFO.com. La conséquence est brutale pour les métiers de flux, hôtellerie, restauration, retail, distribution, BTP. Une entreprise qui fait déjà tourner une comptabilité fournisseurs resserrée a moins de coût de main d'oeuvre à retirer qu'une organisation lente, donc il lui faut plusieurs fois le volume de factures pour justifier le même abonnement. L'efficacité que vous avez déjà construite joue contre le dossier d'achat de l'efficacité.
Le seuil de bascule, secteur par secteur
En rapprochant les deux entrées, le seuil devient calculable. Le tableau ci-dessous divise un abonnement annuel de 3 588 euros (un plan Studio à 299 euros par mois) par l'économie de main d'oeuvre réalisée sur chaque facture, avec la réduction que le marché publie lui-même : une comptabilité fournisseurs automatisée coûte environ un tiers d'une comptabilité manuelle, soit à peu près 66 % du coût unitaire en moins.
| Votre coût de départ par facture | Seuil si 100 % des factures passent sans intervention | Seuil à 50 % de traitement sans intervention |
|---|---|---|
| 10,00 $ (quartile bas) | 544 factures par an, 45 par mois | 1 087 par an, 91 par mois |
| 9,43 $ (secteur public) | 576 par an, 48 par mois | 1 153 par an, 96 par mois |
| 5,83 $ (médiane inter-sectorielle) | 932 par an, 78 par mois | 1 865 par an, 155 par mois |
| 4,58 $ (grande consommation) | 1 187 par an, 99 par mois | 2 374 par an, 198 par mois |
| 2,07 $ (quartile haut) | 2 626 par an, 219 par mois | 5 253 par an, 438 par mois |
| 1,14 $ (distribution et transport) | 4 769 par an, 397 par mois | 9 537 par an, 795 par mois |
Calcul effectué le 20 septembre 2026 à partir de données publiques : coût par facture APQC, réduction unitaire de 66 %, tarif d'abonnement publié. Une précision d'honnêteté : le référentiel APQC est libellé en dollars et l'abonnement en euros. Les deux monnaies étant proches, le seuil exprimé en nombre de factures ne change pas d'ordre de grandeur, mais il faut le savoir avant de citer le chiffre en réunion.
L'essentiel n'est pas la précision d'une ligne, c'est l'amplitude. Le volume à partir duquel l'automatisation se rembourse sur la seule main d'oeuvre passe d'environ 930 à environ 9 500 factures par an selon votre point de départ. Un simulateur qui vous demande votre volume sans vous demander votre coût actuel par facture ne peut pas tomber près de la bonne réponse.
Deux nombres décident si vous êtes au-dessus ou en dessous de votre ligne : ce que vous payez aujourd'hui pour traiter une facture, et ce que coûte l'abonnement. La page tarifs vous donne le second en une trentaine de secondes.
Pourquoi le taux de traitement sans intervention divise l'économie par deux
La colonne de droite du tableau n'est pas du pessimisme, c'est le critère de réussite du secteur lui-même. Symtrax rapporte que les repères Gartner pour un déploiement réussi sont un taux de traitement sans intervention supérieur à 50 % et un cycle de la réception au paiement sous sept jours. La moitié des factures qui passent encore par une personne, c'est à quoi ressemble un succès.
Symtrax, éditeur de logiciels de comptabilité fournisseurs, est inhabituellement direct sur ce que cela fait à l'arithmétique. Le 17 septembre 2026, il pose la question « pourquoi la plupart des chiffres de ROI de l'automatisation semblent-ils gonflés ? » et répond que « la plupart des modèles d'éditeurs supposent que 100 % du temps salarié économisé se convertit immédiatement en cash récupéré », alors que « les modèles réalistes ne comptent que les économies qui réduisent directement des frais, évitent un recrutement ou captent des escomptes ».
C'est la condition discrète attachée à toute économie de temps. Une heure et demie par jour libérée sur une équipe de deux personnes n'est pas du cash tant qu'un recrutement n'est pas annulé ou qu'un poste n'est pas redéployé. Dans une équipe de deux, ce n'est en général pas le cas, et c'est précisément la situation des entreprises situées sous le seuil.
Ce que la réforme de la facturation électronique change au calcul français
Le marché français n'est pas le marché américain sur ce point, et l'écart joue dans les deux sens.
Depuis le 1er septembre 2026, toutes les entreprises concernées par la réforme doivent être en capacité de recevoir des factures électroniques. L'obligation d'émission s'applique dès cette date aux grandes entreprises et aux entreprises de taille intermédiaire, et à partir du 1er septembre 2027 aux PME, TPE et micro-entreprises. Ces dates figurent dans le guide pratique de démarrage publié par la DGFiP, vérifié le 20 septembre 2026.
Premier effet, contre le dossier d'achat : une part croissante de vos factures fournisseurs arrive désormais déjà structurée, par une plateforme. La saisie et la reconnaissance de caractères, qui constituent l'essentiel de ce que vendent les modèles d'économie de main d'oeuvre, vous sont en partie retirées par la réglementation, sans licence à payer. L'économie que l'éditeur vous facture, le calendrier légal vous la livre progressivement.
Second effet, en sens inverse : la réforme crée des états qu'une facture ne pouvait pas prendre avant, et chacun coûte du temps. Le guide de la DGFiP distingue explicitement le rejet par une plateforme, qui relève d'une difficulté de transmission ou de contrôle, du refus par l'acheteur, qui est une décision commerciale. Le texte précise que « le rejet d'une facture doit être traité comme un incident à corriger ». Traiter un incident, le tracer, relancer, suivre le statut jusqu'à régularisation : c'est une charge nouvelle, récurrente, et elle ne figure dans aucun modèle de retour sur investissement publié à ce jour.
Conclusion pratique pour une PME française : le seuil de bascule sur la main d'oeuvre monte, il ne descend pas. La partie du travail que l'automatisation vous facture est en train de se réduire par la loi, pendant que la partie qu'elle ne couvre pas s'étoffe. Ce qui rend la question du contrôle d'autant plus décisive.
Ce qui paie en dessous du seuil : les écarts détectés avant paiement
Si le dossier main d'oeuvre ne passe pas la barre à votre volume, l'achat n'est pas automatiquement une erreur. Cela veut dire que le retour doit venir de l'autre côté du compte : de l'argent qui serait sorti de l'entreprise.
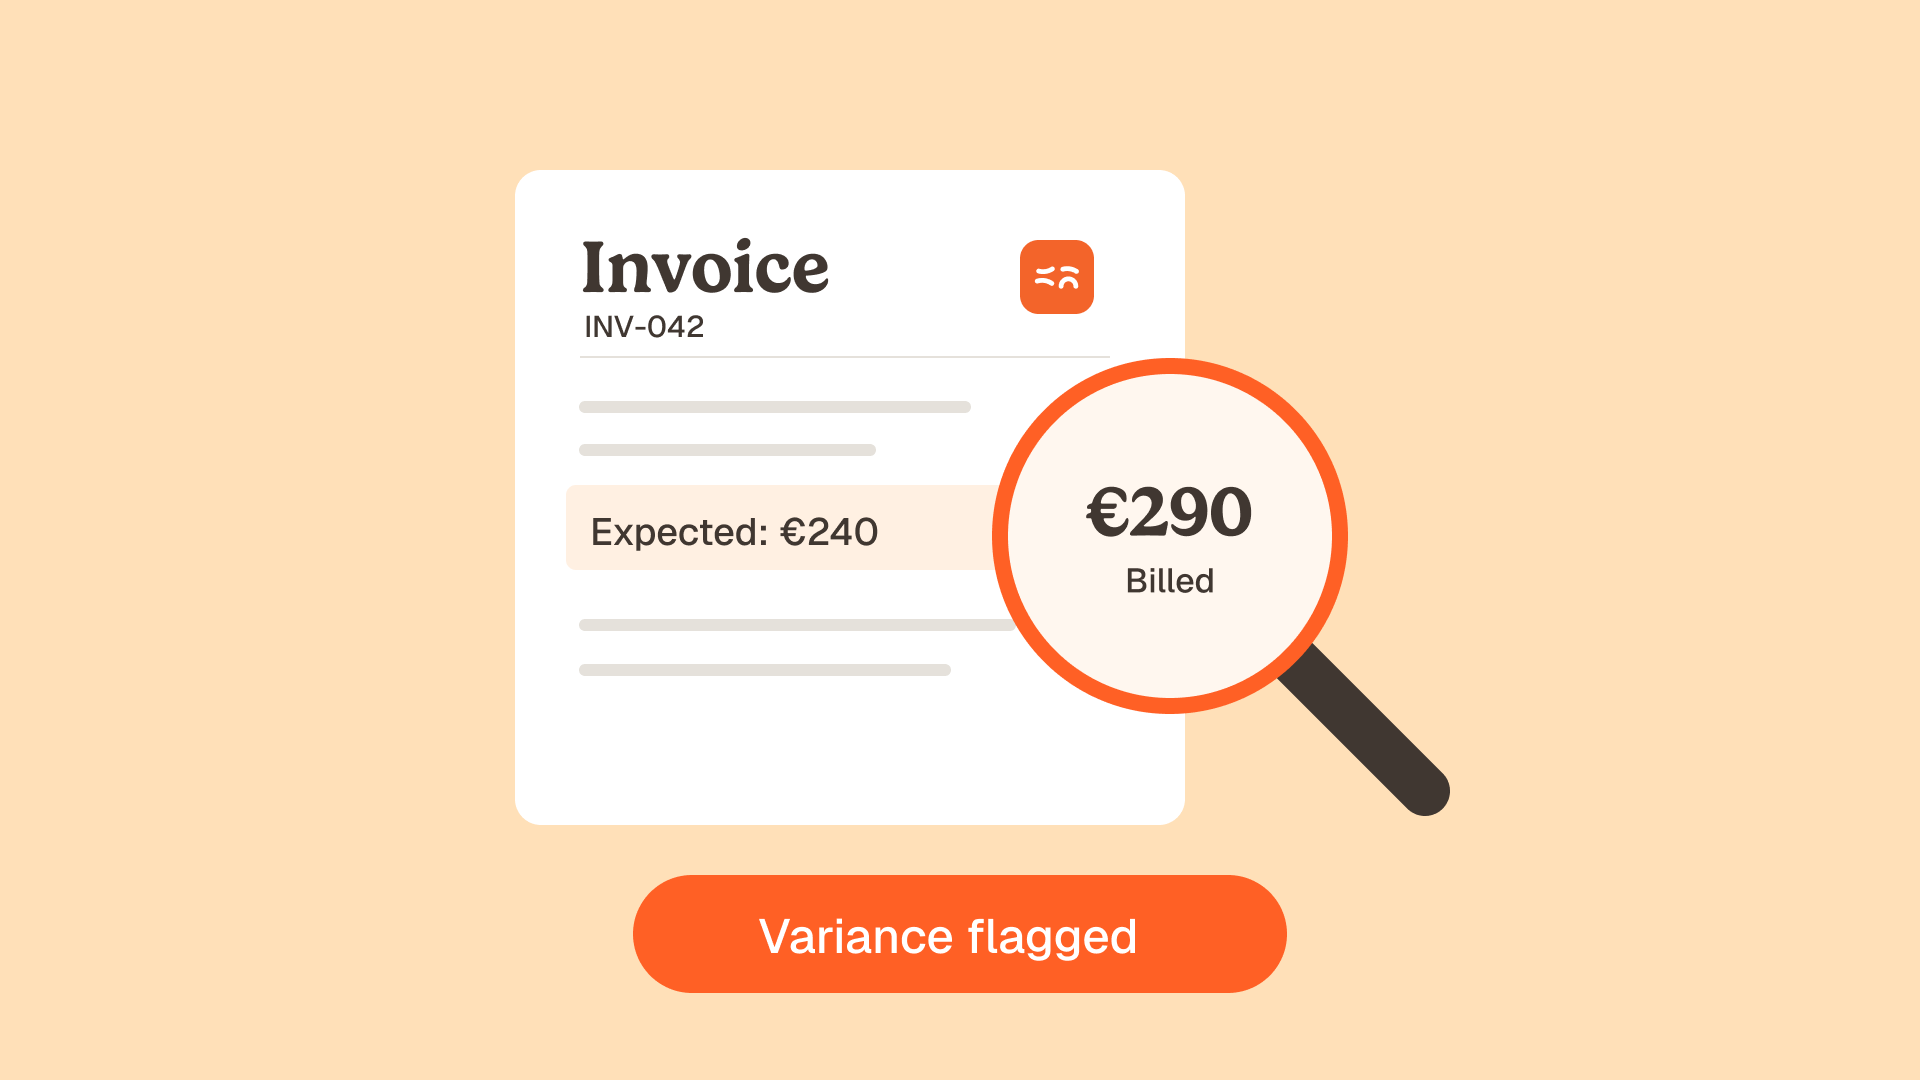
Chez Astotel, groupe de 18 hôtels parisiens, le contrôle des prix facturés contre les tarifs négociés a fait apparaître jusqu'à 400 euros par mois d'erreurs de facturation sur un seul fournisseur, soit près de 4 800 euros par an. Ce fournisseur unique récupère à lui seul plus que l'abonnement annuel du tableau ci-dessus. Valérie, directrice des achats du groupe, le formule simplement : « je repère des erreurs que je n'aurais jamais vues seule ».
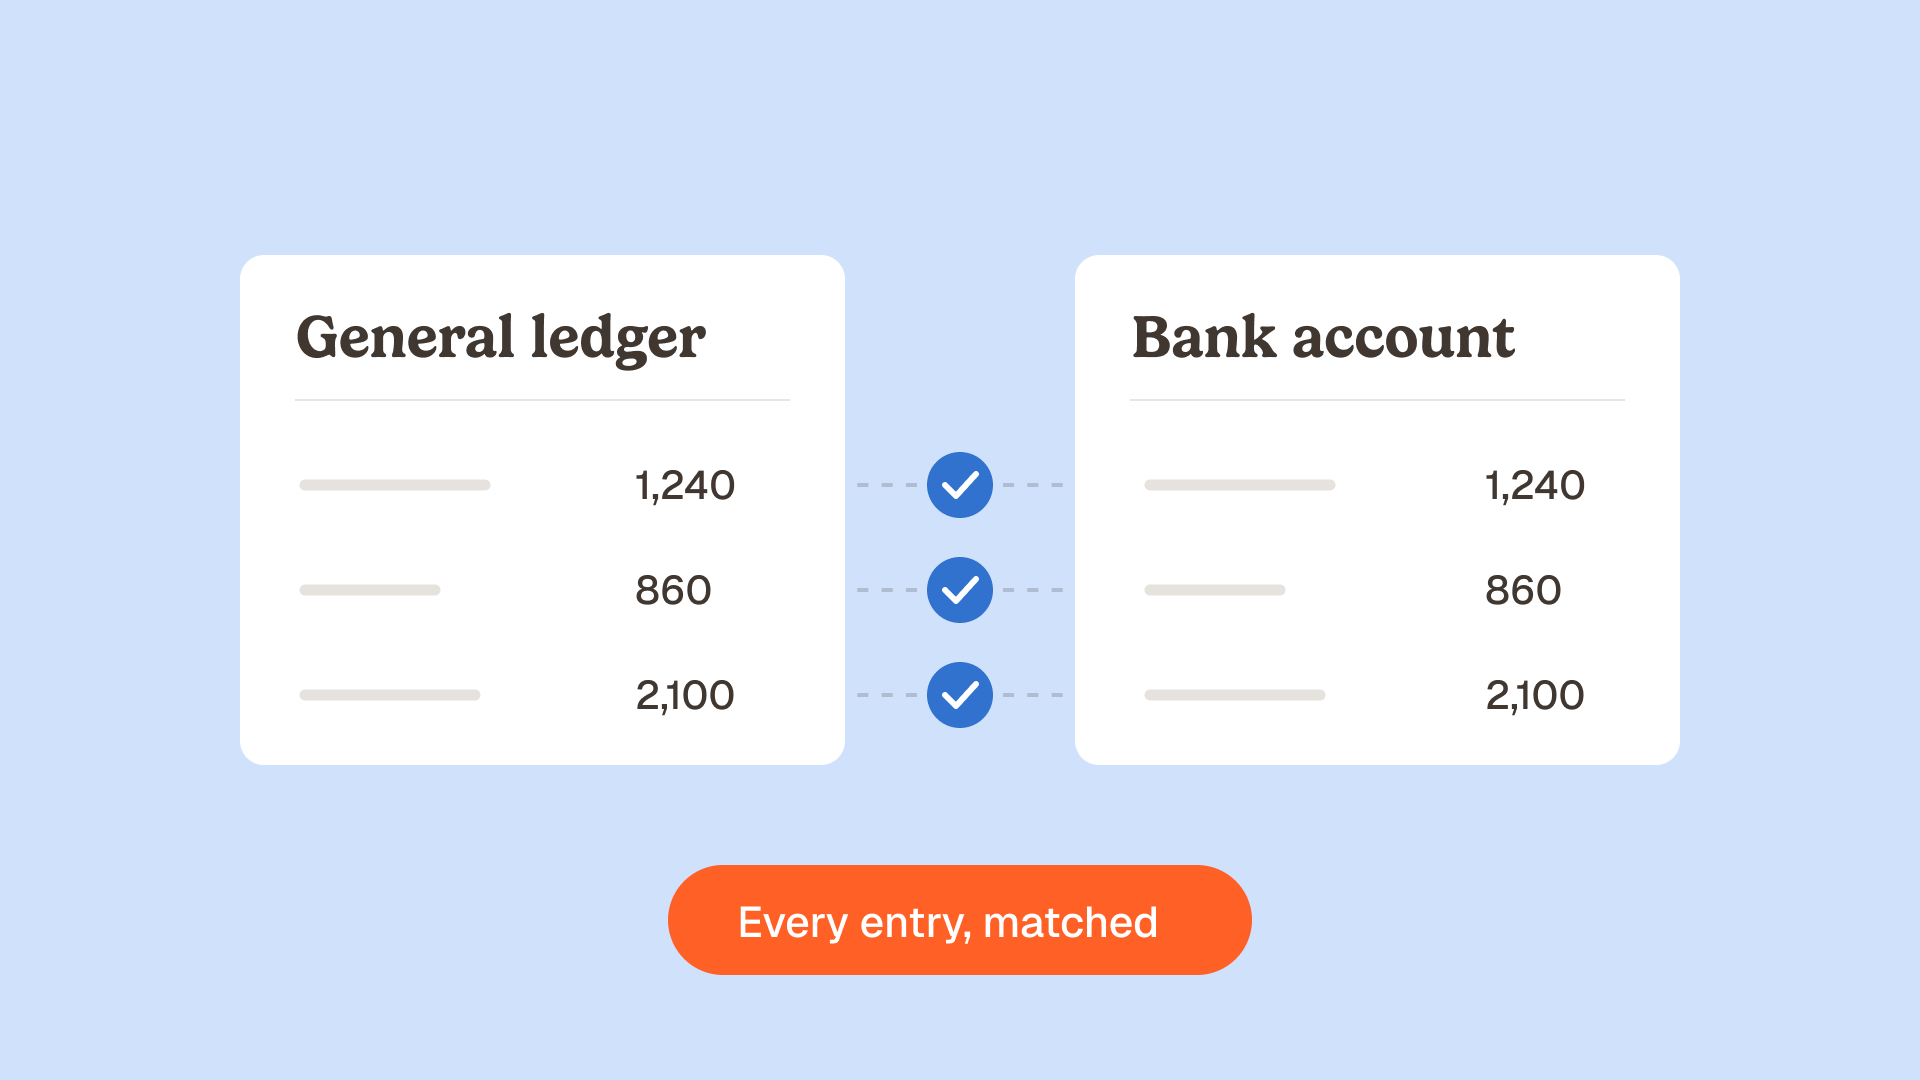
C'est une unité de valeur différente, et elle croît avec le nombre de fournisseurs et la volatilité des prix, pas avec le nombre de factures. Une entreprise à 700 factures par mois et quarante fournisseurs sous mercuriale a un dossier main d'oeuvre faible et un dossier contrôle solide. La mécanique est celle du rapprochement à trois points : comparer chaque ligne de facture au bon de commande et au bon de livraison, et remonter ce qui ne concorde pas avant la mise en paiement plutôt qu'après.
Il faut mesurer à quel point cette moitié du raisonnement est absente du marché. Sur les six pages éditoriales françaises qui se classent sur cette requête, écart de prix, avoir fournisseur, double paiement, bon de commande et bon de livraison n'apparaissent pas une seule fois. Le volet récupération du retour n'est tout simplement pas modélisé.
Deux coûts qui appartiennent au modèle et n'y figurent presque jamais
Le traitement des exceptions d'abord. Les factures sans bon de commande ne peuvent pas être rapprochées automatiquement, et ce n'est pas une queue de distribution : l'Institute of Finance and Management les situe autour de 47 % des factures en entreprise. Ces factures conservent leur coût manuel complet après la mise en production, si bien qu'un modèle qui applique le coût unitaire automatisé à tout le volume décrit une population qui n'existe pas.
L'embarquement des fournisseurs et la conduite du changement ensuite. Raccorder les fournisseurs, nettoyer le référentiel fournisseurs, reformer les valideurs : tout cela consomme du temps finance la première année, et rien de tout cela n'apparaît dans un prix d'abonnement. La version honnête du modèle porte un coût de première année supérieur au régime de croisière, ce qui remonte le seuil de bascule en année un et le redescend ensuite.
Comment dimensionner votre propre seuil en dix minutes
- Comptez, n'estimez pas. Sortez de votre ERP le nombre de factures fournisseurs comptabilisées l'an dernier. Une requête, un nombre.
- Calculez votre vrai coût par facture. Prenez le coût chargé annuel de toutes les personnes qui touchent aux factures fournisseurs, ajoutez leurs outils, divisez par ce volume. Comparez le résultat à la médiane de 5,83 dollars, pas au slide d'un éditeur.
- Séparez le volume en deux. Les factures adossées à un bon de commande d'un côté, les autres de l'autre. Seule la première famille peut réellement passer sans intervention.
- N'appliquez les 66 % qu'à cette première famille. C'est votre économie de main d'oeuvre défendable. Le reste garde son coût plein.
- Demandez-vous ce que devient le temps gagné. Si aucun recrutement n'est annulé et aucun poste ne change, ramenez l'économie de main d'oeuvre à zéro et jugez l'achat sur la seule récupération.
- Chiffrez le volet contrôle. Prenez vos dix premiers fournisseurs sous prix négociés, échantillonnez trois mois de factures contre les tarifs convenus, extrapolez. La plupart des équipes finance n'ont jamais fait ce contrôle, et c'est pour cette raison que le chiffre les surprend.
Menée dans cet ordre, l'analyse produit en général l'une des deux réponses nettes. Soit votre volume passe le seuil de main d'oeuvre et le dossier est simple, soit il ne le passe pas et la décision se joue sur la question de savoir si le contrôle attrape plus que ce que coûte l'abonnement. Les deux se défendent devant un conseil. Un ROI de 212 % calculé sur le point de départ de quelqu'un d'autre, non.
FAQ
Qu'est-ce que l'automatisation de la saisie comptable ?
C'est le remplacement de la frappe manuelle des factures par une extraction automatique des données, suivie d'une imputation et d'un rapprochement. C'est la brique la plus visible et la moins durable du retour sur investissement, puisque la facturation électronique livre progressivement des factures déjà structurées, sans licence à payer.
Combien coûte un logiciel d'automatisation de la comptabilité ?
Les abonnements publiés pour une équipe finance de PME démarrent en général entre 200 et 500 euros par mois pour un utilisateur, avec une consommation à l'usage en plus. Ajoutez la première année de mise en oeuvre, le raccordement des fournisseurs et l'intégration, rarement chiffrés dans un devis initial.
Est-ce que ChatGPT peut faire de la comptabilité ?
Il peut expliquer une règle comptable, pas tenir vos comptes. Il ne connaît ni vos fournisseurs, ni vos tarifs négociés, ni votre ERP, et il ne produit aucune piste d'audit. Les agents IA de Phacet sont spécialisés finance, connectés à vos systèmes, et tracent chaque transformation de donnée.
Est-ce que l'IA va remplacer les comptables ?
Non, et l'arithmétique ci-dessus explique pourquoi. La moitié des factures réclame encore une personne dans un déploiement considéré comme réussi, et les exceptions sont exactement les cas où le jugement compte. Ce qui change, c'est la nature du travail : moins de saisie, plus de traitement d'anomalies.
Quelles sont les nouveautés comptables pour 2026 ?
La principale est la facturation électronique. Depuis le 1er septembre 2026, toutes les entreprises concernées doivent être en capacité de recevoir des factures électroniques. L'obligation d'émission court déjà pour les grandes entreprises et les ETI, et s'appliquera aux PME et TPE au 1er septembre 2027.
Dernière mise à jour : 20 septembre 2026. Coûts par facture vérifiés auprès du référentiel APQC et de CFO.com à cette date. Calendrier de la facturation électronique vérifié sur le guide pratique publié par la DGFiP sur impots.gouv.fr à cette date.