

Cette page s'adresse au DAF, au RAF ou au responsable comptabilité fournisseurs d'une entreprise de 50 à 500 salariés qui détecte déjà ses écarts et voit la pile des cas non soldés grossir. Ce n'est ni un mémoire sur le traitement comptable des factures fournisseurs, ni une aide pour contester une facture d'énergie à titre personnel.
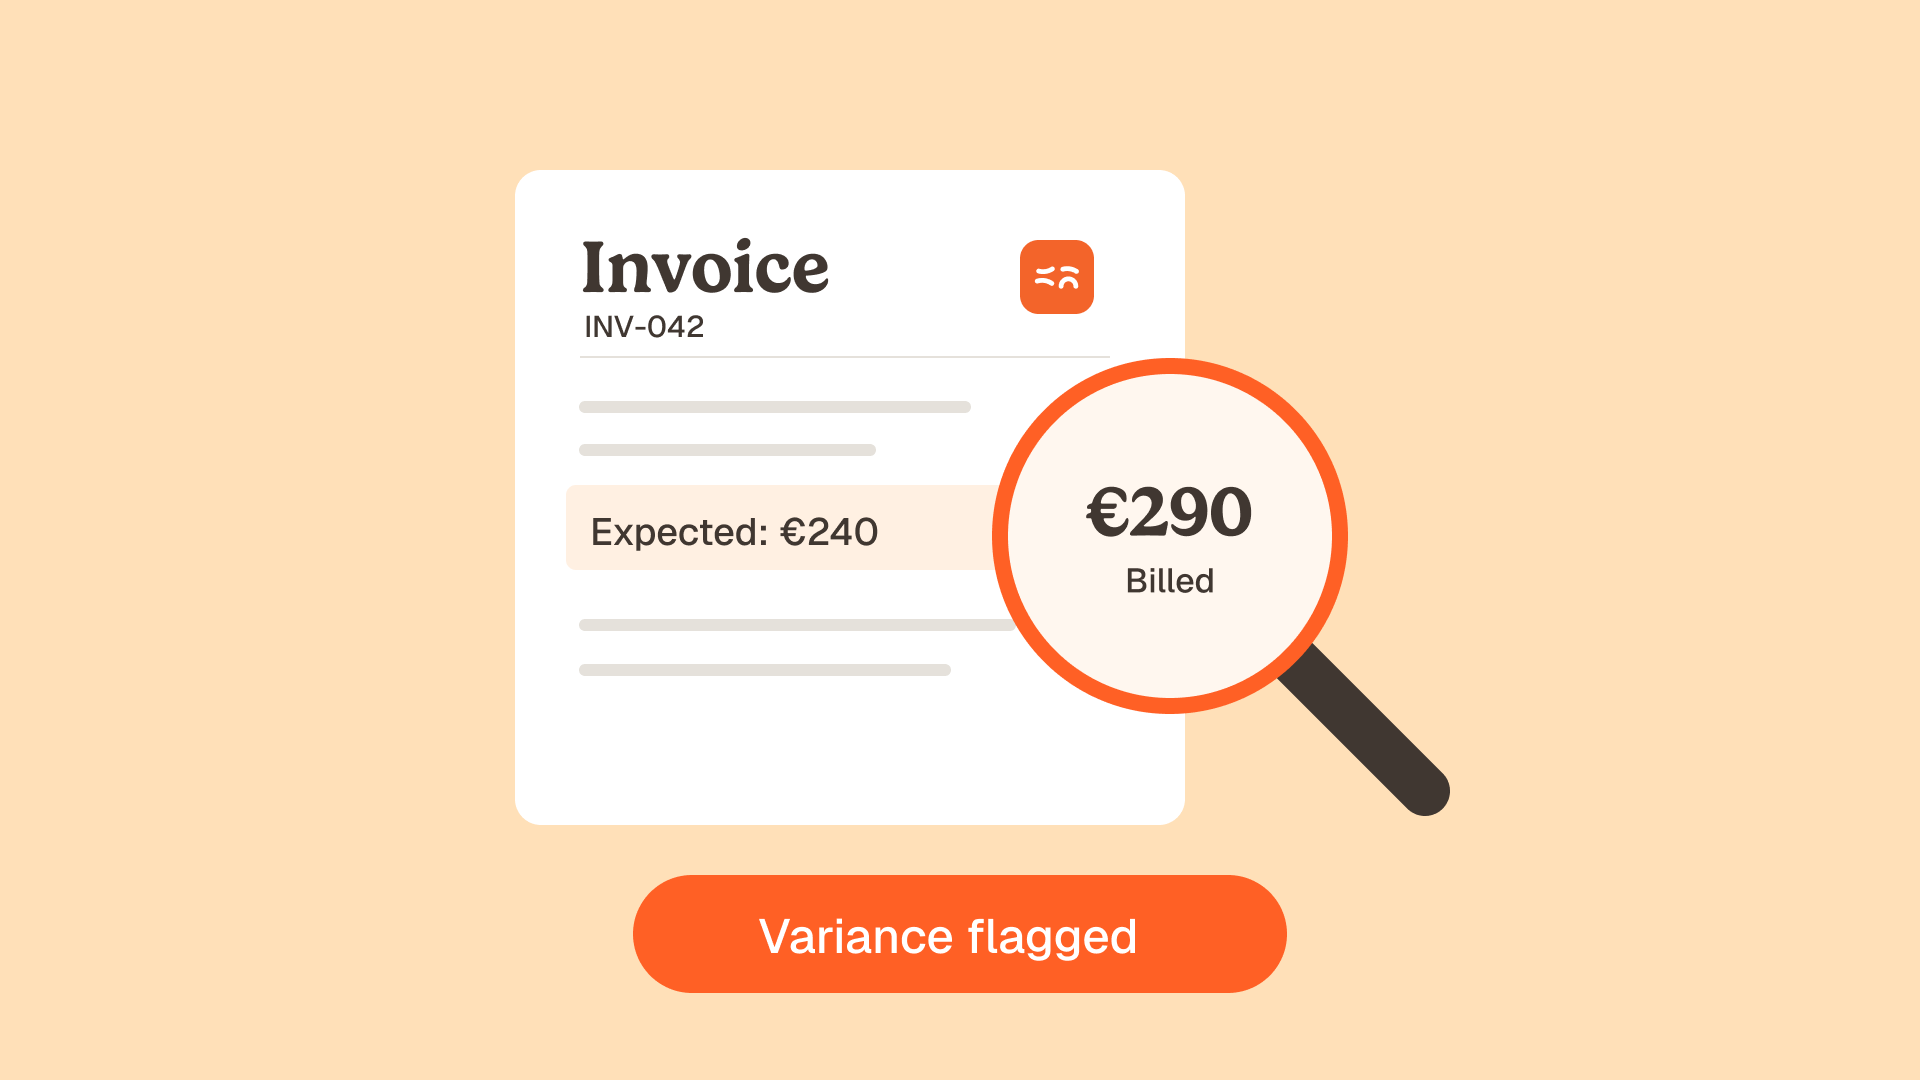
Un écart de facturation fournisseur est une différence entre la facture reçue et les pièces qui autorisent son règlement : le bon de commande, le bon de réception, le contrat, ou une facture déjà comptabilisée. Le signaler est la moitié gratuite du travail. La moitié coûteuse, c'est ce que le signalement déclenche, car un écart ne devient un contrôle que s'il arrive avec quatre décisions déjà prises : une tolérance chiffrée qui décide s'il se déclenche, une issue nommée, un responsable, et une date de solde. Retirez l'une des quatre et vous n'avez pas remplacé un contrôle, vous avez créé une file d'alertes que quelqu'un finira par purger en masse.
À retenir
- Un écart de facturation est presque toujours une erreur et non une fraude, et confondre les deux produit un contrôle à la fois trop lent pour les erreurs et trop faible pour la fraude.
- SAP contrôle les écarts de facture avec huit clés de tolérance paramétrables, dont une (BD) solde automatiquement les petites différences dans un compte de charge, donc une partie de vos écarts disparaît avant que quiconque les voie.
- Depuis le 1er septembre 2026, le statut REFUS de la facture électronique est obligatoirement motivé et réservé à trois motifs de norme, ce qui exclut l'écart de prix : un litige commercial ne se traite plus par un refus.
- Régler les lignes conformes et ne bloquer que la ligne litigieuse solde beaucoup plus d'écarts que bloquer la facture entière, car la plupart des écarts ne portent que sur une ligne.
- La mesure honnête est l'ancienneté des écarts ouverts, pas le taux de rapprochement automatique, qui reste plat pendant que la file non soldée vieillit.
Un écart n'est pas une fraude, et la différence décide du contrôle
Les deux sujets sont confondus en permanence, et la confusion coûte cher. L'écart non intentionnel, c'est une erreur de saisie, une mercuriale périmée, une livraison partielle, un frais de port ajouté après la commande, un doublon d'envoi. L'écart intentionnel relève d'un autre problème, avec un autre responsable, une autre voie d'escalade et une autre exposition juridique.
La conséquence pratique est qu'une même logique de détection ne peut pas servir les deux. Les contrôles anti-fraude sont conçus pour être lents, méfiants et rares : on veut deux paires d'yeux sur un changement de RIB, et on accepte la friction parce que la perte est catastrophique et le volume minuscule. Les contrôles d'erreur, c'est l'inverse : volume élevé, perte unitaire faible, et toute friction ajoutée se paie sur des milliers de factures par mois. Traitez votre file d'écarts avec la méfiance d'un contrôle anti-fraude et vous ne la viderez jamais.
Cette page traite le versant erreur. La manipulation délibérée, l'usurpation de fournisseur et la fraude au faux RIB forment une famille de contrôles distincte, traitée dans la détection de fraude aux factures par l'IA. Pour la liste des vérifications à passer en amont, sur la facture elle-même, le point de départ reste les sept contrôles du contrôle des factures fournisseurs.
Votre ERP décide déjà quels écarts vous ne verrez jamais
Avant d'ajouter un agent, cherchez ce que votre système est actuellement paramétré pour ignorer. Ce n'est pas un détail de réglage, c'est la frontière de votre visibilité, et elle est documentée par l'éditeur lui-même.
La documentation SAP S/4HANA (version 2025 FPS01, février 2026) l'écrit noir sur blanc : « When processing an invoice, the system checks each item for variances between the invoice and the purchase order or goods receipt. The different types of variances are defined in tolerance keys. » Il y en a huit, paramétrées par société : AN et AP pour les montants de poste, BD pour les petites différences, DQ et DW pour les écarts de quantité, PP pour l'écart de prix, ST pour l'écart de date, VP pour l'écart de prix moyen pondéré. Seules DQ et PP acceptent des limites à la fois absolues et en pourcentage, dans les deux sens. Les autres n'acceptent qu'une limite haute absolue.
Deux de ces clés méritent votre attention dès cette semaine.
BD absorbe les écarts en silence. SAP décrit son fonctionnement ainsi : le système compare le solde de la facture à la limite haute absolue, et si la limite n'est pas dépassée, « the system automatically creates a posting line called Expense/Income from Small Differences, making the balance zero and allowing the system to post the document. » Relisez avec des yeux de contrôleur de gestion. Sous votre seuil BD, les écarts ne sont ni signalés, ni revus, ni récupérés : ils partent dans un compte de résultat et la pièce se comptabilise. Ce seuil, multiplié par votre volume de factures, est un montant que personne dans votre équipe finance ne sait citer aujourd'hui.
DW bloque par défaut quand on ne fait rien. SAP : « If you have not maintained tolerance key DW for your company code, the system blocks an invoice for which no goods receipt has been posted yet. » Beaucoup de files d'écarts ne sont pas un problème de rapprochement, mais une clé non paramétrée combinée à une réception qui enregistre ses bons de livraison plus lentement que le fournisseur n'envoie ses factures.
La première question n'est donc pas « un agent sait-il détecter les écarts », c'est « quelles sont les huit valeurs actuellement paramétrées chez nous, qui les a posées, et quand ». Si personne ne sait répondre, votre couverture de détection est inconnue, et toute affirmation sur le nombre d'écarts que vous attrapez est invérifiable.
Depuis septembre 2026, refuser la facture n'est plus une réponse à l'écart
C'est le changement français que presque personne n'a rattaché au sujet des écarts, alors que la facturation électronique en modifie directement le traitement. L'obligation de réception des factures électroniques est généralisée au 1er septembre 2026 pour toutes les entreprises concernées, via une plateforme agréée, conformément à l'article 289 bis du Code général des impôts.
Avec la facture arrivent des statuts de cycle de vie. Les plateformes agréées doivent en prendre en charge au minimum quatre, définis par l'administration : DÉPÔT (acceptation par la plateforme de l'émetteur, horodatée), REJET (la plateforme n'accepte pas la facture, pour formats non conformes ou incohérence des montants HT, TVA, TTC), REFUS (la facture est refusée par le destinataire) et ENCAISSÉE (données de paiement).
Le point décisif tient dans la définition du REFUS. Le guide pratique de l'administration précise que ce statut « est obligatoirement motivé et ne peut être utilisé que pour les motifs prévus par la norme : non-conformité réglementaire non détectée par la plateforme de réception, facture mal adressée ou non-respect de conditions contractuelles empêchant le traitement de la facture », et ajoute qu'« il ne doit pas être utilisé pour un simple litige commercial ».
Traduit en langage de comptabilité fournisseurs : un écart de prix ou de quantité n'est pas un motif de refus. La facture entre dans vos comptes et dans le cycle de vie quoi qu'il arrive. Le réflexe historique, renvoyer la facture au fournisseur en attendant qu'il se corrige, devient une impasse doublement fermée, puisque le même guide rappelle qu'une difficulté interne d'organisation ou de paramétrage ne doit pas conduire à « retarder artificiellement son paiement ».
Deux conséquences concrètes. D'abord, une partie du contrôle que vos équipes faisaient à la main remonte en amont : l'incohérence HT, TVA, TTC déclenche désormais un REJET au niveau de la plateforme, avant même que la facture arrive chez vous, donc cesser d'y consacrer du temps est un gain immédiat. Ensuite, tout ce que la plateforme ne voit pas, c'est-à-dire l'écart entre la facture et vos propres pièces, reste intégralement à votre charge, sans la soupape du renvoi. Il faut donc une issue interne pour chaque type d'écart, et une date.
Les quatre décisions que tout signalement doit porter
Un écart signalé sans décision attachée est une notification. Il devient un contrôle quand il arrive avec les quatre éléments suivants déjà tranchés, par règle plutôt que par la personne qui ouvre la file ce matin-là.
| Décision | La question à laquelle elle répond | Ce qui se passe quand elle manque |
|---|---|---|
| Tolérance | En dessous de quel écart, en valeur absolue et en pourcentage, on ne se déclenche pas du tout ? | Soit tout se déclenche et la file devient du bruit, soit le seuil est invisible et les pertes s'accumulent en dessous |
| Issue | Laquelle des issues possibles s'applique : avoir, correction de commande, règlement partiel, provision, abandon ? | Le cas reste ouvert parce que personne n'a défini ce que « soldé » veut dire pour ce type d'écart |
| Responsable | Quel rôle nommé agit ensuite : l'acheteur, la réception, la comptabilité fournisseurs, le fournisseur ? | Le cas fait l'aller-retour entre comptabilité et achats et vieillit sans que personne soit en retard |
| Échéance | À quelle date doit-il être soldé, compte tenu des conditions de règlement et du calendrier de clôture ? | Les écarts sont redécouverts à la clôture, en problème de justification de compte au lieu d'un problème d'achat |
Remarquez ce qui ne figure pas dans cette liste : les scores de criticité, les pourcentages de confiance, les notes de risque. C'est agréable à regarder et cela ne décide rien. Une file triée sans règle d'issue reste une file.
Remarquez aussi que la tolérance est une décision de gestion, pas un réglage technique. Un écart de 2 % sur une matière première dont le cours bouge est normal. Les mêmes 2 % sur une ligne de prestation contractualisée sont une entorse au tarif que vous avez négocié, et doivent se déclencher à chaque fois. C'est là qu'un moteur de rapprochement qui travaille ligne à ligne prend sa valeur, parce qu'une tolérance unique appliquée à une facture entière est toujours fausse quelque part.
Comment un écart se solde vraiment
La liste est finie. L'écrire constitue l'essentiel du travail, parce qu'elle transforme une investigation ouverte en décision d'aiguillage.
| Issue | Quand elle s'applique | Qui agit |
|---|---|---|
| Demande d'avoir | Le fournisseur a facturé plus que commandé, livré ou contractualisé, et il en convient | La comptabilité fournisseurs demande, le fournisseur émet, l'avoir est lettré avec la facture d'origine |
| Commande ou tarif corrigé | La facture est juste et c'est la pièce de référence qui est périmée : hausse acceptée jamais chargée, avenant jamais saisi | L'acheteur met à jour la commande ou la mercuriale, puis le rapprochement est rejoué |
| Règlement partiel | Seules certaines lignes sont contestées, ce qui est le cas courant sur une facture multi-lignes | On règle les lignes conformes à l'échéance et on ne bloque que la ligne litigieuse |
| Provisionné au 408 | La marchandise est arrivée, le bon de réception manque, et la période se clôture | La comptabilité constate une facture non parvenue, la réception régularise, la provision s'extourne |
| Abandonné dans la règle | L'écart est réel, petit, et coûte plus cher à récupérer qu'à absorber | Un valideur nommé, au-dessus d'un seuil écrit, avec l'abandon tracé |
Le règlement partiel est l'issue que la plupart des équipes n'utilisent pas, et c'est celle qui rapporte le plus. Bloquer une facture entière à cause d'une ligne transforme un problème de ligne en problème de relation fournisseur, en escompte perdu et en appel téléphonique à prendre. Dans un fil r/Accounting sur le traitement des écarts après un rapprochement à trois points, un praticien résume la bascule en une phrase : « we stopped holding the whole invoice when only one line was unreceipted. Pay the clean lines, hold the disputed. »
La dernière ligne compte aussi, et c'est celle que personne n'écrit. Si l'abandon n'est pas une issue documentée, avec un seuil et un valideur, il a lieu quand même : il a lieu de façon invisible, par la clé de tolérance BD, sans aucun valideur.
Qui lève un blocage, et qui ne doit pas
SAP est explicite sur la mécanique : quand une limite haute est dépassée, « the invoice is blocked for payment when you post it. You must then release the invoice in a separate step. » Cette étape séparée est un point de contrôle, et c'est celui qu'on écrase le plus souvent.
L'écrasement ressemble à ceci, et il est décrit publiquement par ceux qui le pratiquent. Un utilisateur de Workday expose son projet sur r/workday : « the AP team to compile a list of invoices, post-analysis and approval, which can then be processed for match override in bulk. » La levée de blocage en masse est ce que devient un signalement quand les quatre décisions ci-dessus manquent. La détection tourne toujours. La file se remplit toujours. Et elle se vide en une action, par l'équipe même dont on mesure la vitesse d'écoulement des factures.
La règle à tenir est simple : la personne responsable du débit de règlement ne doit pas être la seule à pouvoir écarter le motif pour lequel une facture a été arrêtée. Dans une petite équipe, la séparation des tâches ne s'obtient pas par l'effectif, elle s'obtient par la règle : au-dessus d'un montant écrit, la levée exige le responsable du budget, chaque levée est tracée avec un code motif, et le journal est revu. Les codes motifs sont d'ailleurs ce qui transforme une file en donnée. Sans eux, vous saurez rapporter combien d'écarts vous avez eus, jamais pourquoi, donc jamais comment tarir la source. Les autres schémas de contrôle de cette famille sont regroupés dans la bibliothèque contrôle interne.
La mesure qui dit si le contrôle tient
La plupart des tableaux de bord fournisseurs affichent en titre le taux de rapprochement automatique. C'est le mauvais indicateur, pour une raison structurelle : c'est un ratio sur la population qui était rapprochable au départ. Le faire passer de 85 à 95 % retire une part du travail le moins coûteux du processus. Les écarts ont toujours été la part chère. Un intervenant sur r/CFO pose le problème dans le bon sens : « Before automating AP, I'd measure how many invoices are exceptions », en citant l'absence de numéro de commande, le montant de commande qui ne correspond pas, et le bon de réception manquant.
Deux mesures méritent la place du titre.
L'ancienneté des écarts ouverts. Pas le compte, la répartition par âge : combien à plus de 15 jours, à plus de 30, à plus de 60. Elle se dégrade dès que l'équipe prend du retard, là où un taux de rapprochement reste rassurant et plat. Elle se traduit directement en trésorerie, puisqu'un écart plus vieux que vos conditions de règlement est un retard de paiement que vous avez vous-même provoqué.
La part des règlements justes du premier coup, que l'APQC suit comme indicateur standard de la comptabilité fournisseurs. Elle mesure la source plutôt que le nettoyage.
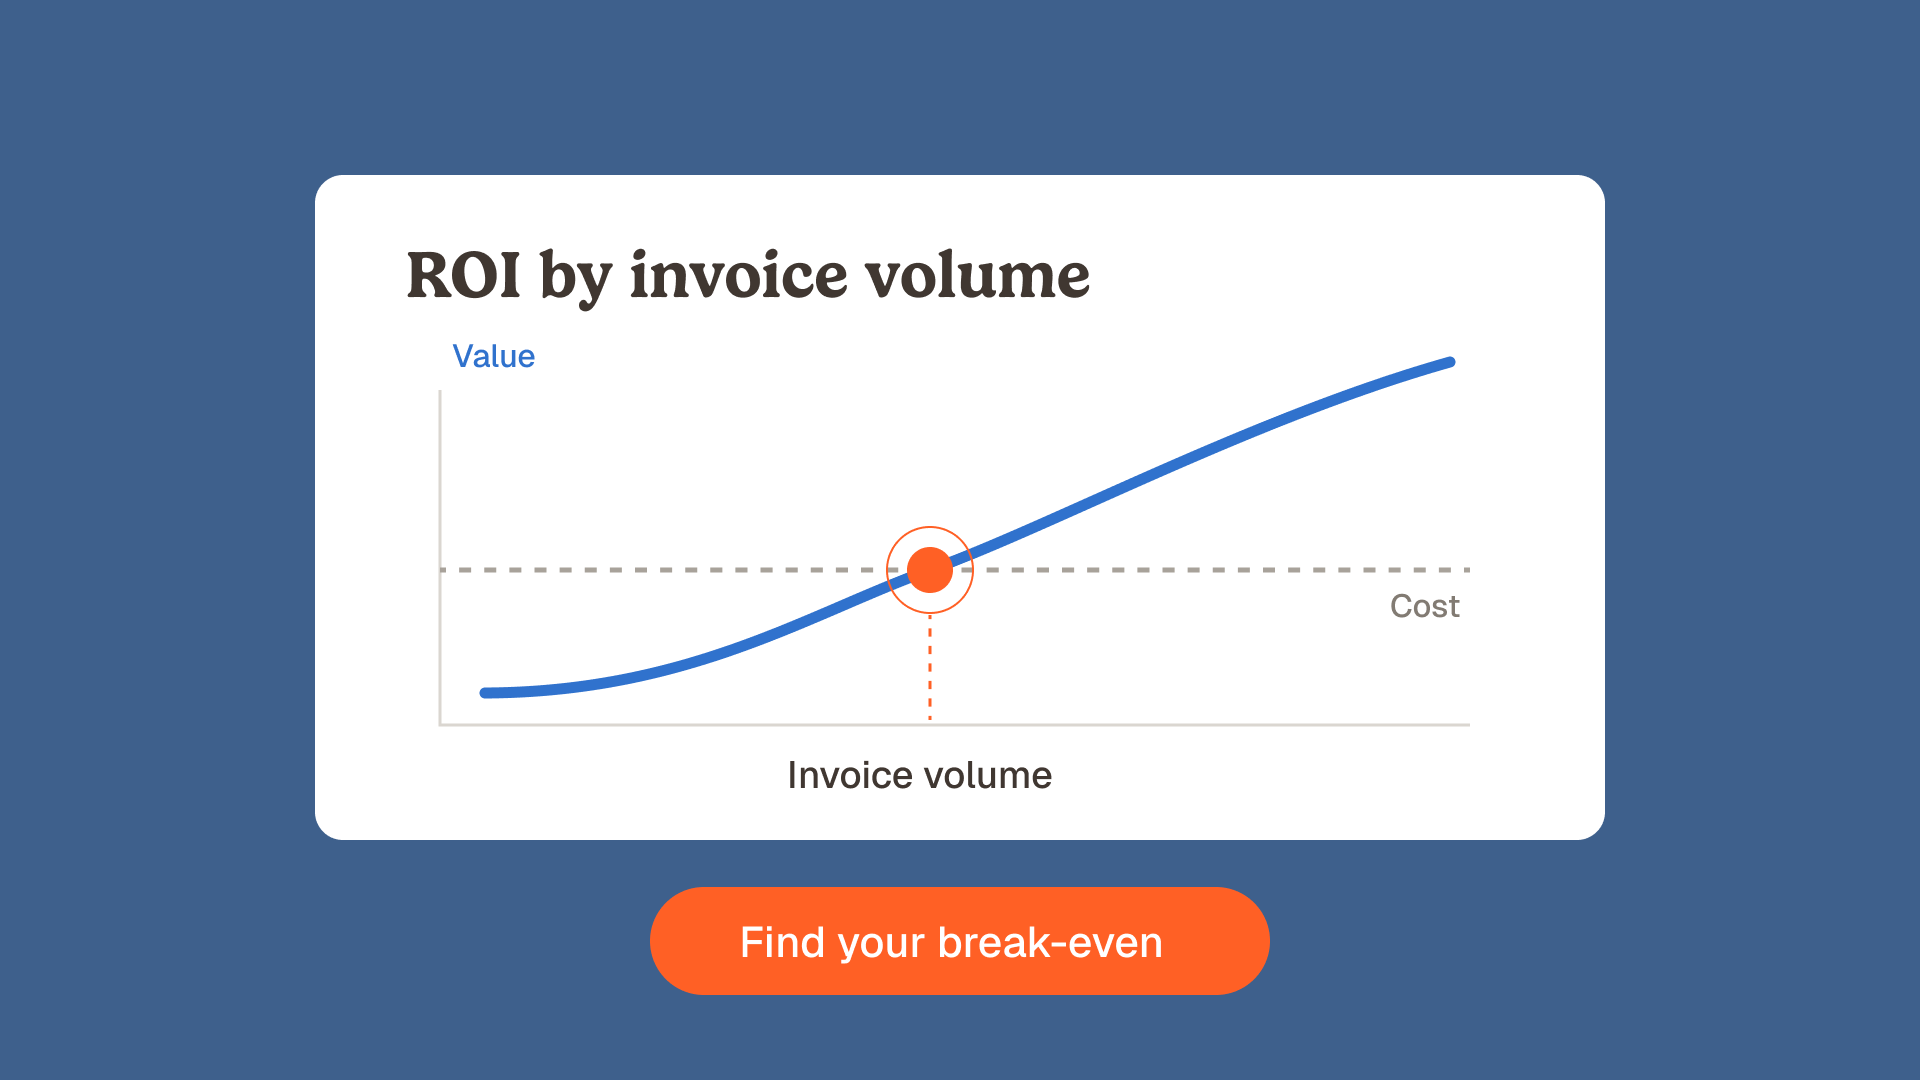
Le coût de traitement par facture mérite un avertissement, parce qu'il circule librement. KlearStack, positionné sur cette requête, annonce que le traitement de factures par IA fait baisser le coût unitaire « by over 80%, from ~$15 to as low as $2.78 ». L'Open Standards Benchmarking de l'APQC situe la médiane du coût total de traitement de la comptabilité fournisseurs à 6,00 $ par facture. Un point de départ à 15 $ ne décrit pas l'entreprise type, il décrit l'extrémité coûteuse de la distribution. Si vous êtes proche de la médiane, l'économie réellement disponible est une fraction de celle annoncée, et l'argent se trouve dans la file d'écarts, pas dans le coût unitaire.
Pour voir ce que cela donne sur vos propres volumes plutôt que sur un référentiel, c'est une conversation de 30 minutes avec vos factures sous les yeux.
Ce qu'on confie à un agent, ce qu'on garde pour une personne
Un agent IA est un logiciel qui exécute de bout en bout une tâche finance définie, sur vos propres données, et qui expose son raisonnement à chaque étape. Phacet en construit pour le travail financier, posés sur une table et une piste d'audit plutôt que sur une fenêtre de conversation. Sur les écarts, le partage est net.
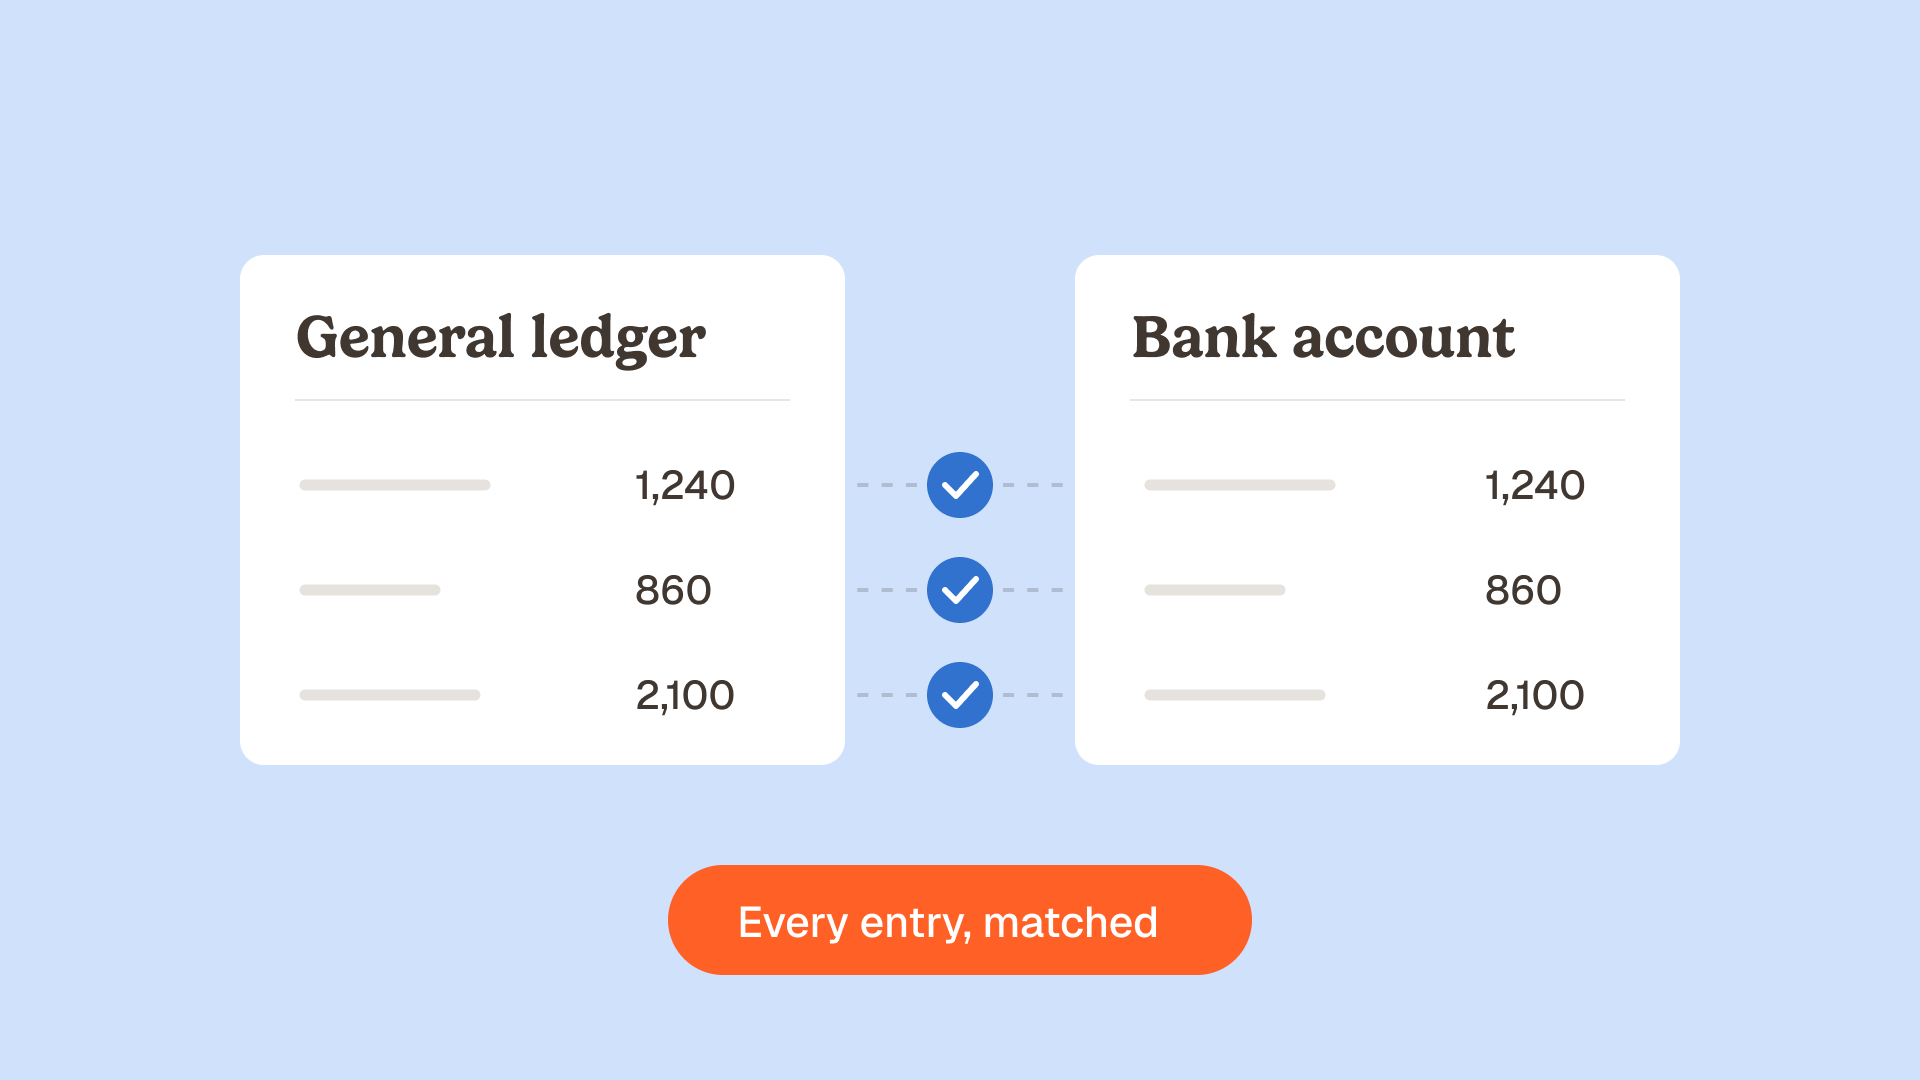
On confie à l'agent ce qui est mécanique et que personne ne fait de façon constante à grand volume : lire chaque ligne de chaque facture au lieu d'un échantillon, comparer chaque ligne au bon de commande, au bon de réception et au tarif contractuel, appliquer la tolérance que vous avez décidée plutôt que celle livrée par défaut, regrouper les récidives par fournisseur pour faire apparaître le motif, et router chaque écart vers son issue et son responsable avec le compteur déjà lancé. L'agent de rapprochement entre bons de livraison et factures fournisseurs fait exactement cette comparaison, et chacune de ses étapes s'écrit dans une piste d'audit qu'un réviseur peut ouvrir.
On garde pour une personne ce qui relève du jugement : fixer la tolérance, décider qu'une hausse non expliquée se renégocie ou se refuse, valider un abandon, et constater qu'un fournisseur qui produit le même écart tous les mois est un sujet commercial et non comptable. Ce n'est pas une limite de la technologie, c'est la raison d'être du contrôle.
Le gain se voit dans la composition de la journée plus que dans un pourcentage. Chez Astotel, groupe de 18 hôtels parisiens, le contrôle des prix se faisait par échantillonnage, et un agent Phacet qui vérifie chaque ligne a fait apparaître environ 400 € d'erreurs de facturation par mois sur un seul fournisseur, près de 5 000 € par an. « Je repère des erreurs que je n'aurais jamais vues seule », dit Valérie, Directrice Achats. Le montant n'est pas le sujet : le sujet est qu'il était invisible, parce qu'il vivait sous le taux d'échantillonnage, exactement là où une clé de tolérance l'aurait passé en petites différences sans que personne décide de le laisser filer.
Questions fréquentes
Comment traite-t-on comptablement les factures fournisseurs ?
La facture s'enregistre au crédit du compte 401 fournisseurs, avec la charge ou l'immobilisation au débit et la TVA déductible à part. Quand la marchandise est reçue mais la facture absente à la clôture, on constate une facture non parvenue au compte 408. Un écart non soldé se traite par avoir, correction de commande ou provision, jamais en laissant la pièce en suspens.
Quelle est l'obligation de dématérialisation des factures en 2026 ?
Depuis le 1er septembre 2026, toutes les entreprises concernées doivent pouvoir recevoir des factures électroniques via une plateforme agréée, conformément à l'article 289 bis du CGI. L'obligation d'émission s'applique dès cette date aux grandes entreprises et aux ETI, et au 1er septembre 2027 aux PME, TPE et micro-entreprises.
Quelles sont les 4 nouvelles mentions obligatoires sur les factures ?
L'administration en ajoute quatre : le numéro SIREN du client, la catégorie de l'opération (prestation de services, vente ou mixte), l'option pour le paiement de la TVA sur les débits, et l'adresse de livraison du bien lorsqu'elle diffère de l'adresse du client. Leur absence constitue une non-conformité réglementaire, donc un motif de refus recevable.
Comment vérifier les factures ?
La vérification se fait en deux temps. D'abord la conformité de la facture elle-même : mentions obligatoires, identité du fournisseur, coordonnées bancaires, unicité du numéro. Ensuite le rapprochement avec les pièces qui autorisent le règlement, commande, réception et contrat, ligne à ligne. Le second temps est celui qui produit les écarts.
Quel est le meilleur logiciel pour gérer les factures ?
Aucun outil n'est le meilleur dans l'absolu, la question utile est ce que vous cherchez à faire. Pour saisir et comptabiliser, un ERP ou un logiciel comptable suffit. Pour contrôler ligne à ligne et router les écarts, il faut une couche capable de tracer son raisonnement, ce que fait Phacet par-dessus les outils en place, sans migration.